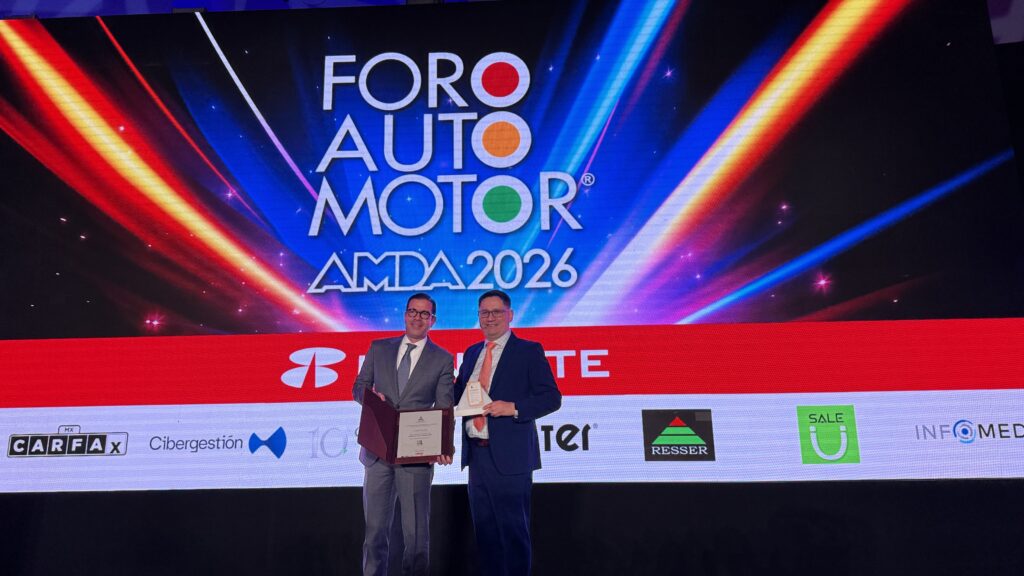
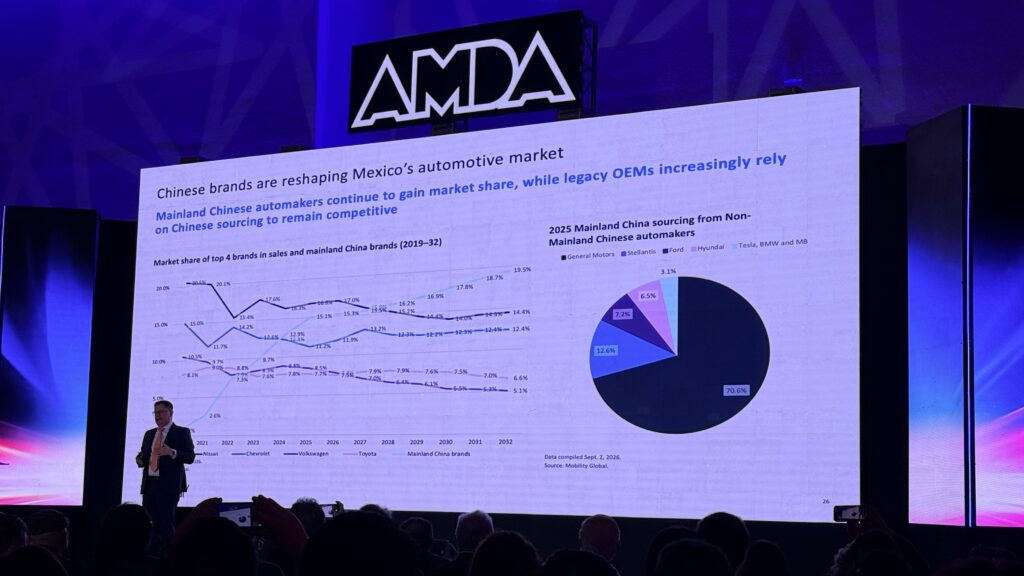
Las marcas automotrices chinas superarían conjuntamente las ventas de Nissan en México durante 2027, de acuerdo con las proyecciones presentadas por Guido Vildozo, de Mobility Global, durante la decimoctava edición del Foro Automotor AMDA 2026. El cambio ocurriría en un mercado que podría aproximarse nuevamente a 1.6 millones de vehículos anuales, aunque con mayores presiones sobre precios, costos industriales y márgenes comerciales.
“Ya para el próximo año anticipamos que el conglomerado de las marcas chinas, y esto es todas ellas juntas, va a representar más que el jugador número uno, Nissan, en 2027”, señaló el especialista.
Para elaborar sus estimaciones, Mobility Global incorpora registros aduaneros de fabricantes que no reportan oficialmente sus ventas. Esta metodología permite dimensionar con mayor precisión la participación de las nuevas marcas. Aunque también exige distinguir entre crecimiento efectivo de la demanda y ampliación de la cobertura estadística.
El directivo anticipó una depreciación moderada del peso que encarecería los vehículos importados y los componentes cotizados en dólares. El ajuste también afectaría a los fabricantes chinos, cuya competitividad comercial depende parcialmente de mantener diferencias de precio frente a las marcas tradicionales.
La industria automotriz china prevé invertir más de 45,000 millones de dólares en instalaciones productivas y operaciones de proveedores fuera de su territorio. La expansión coincide con una menor demanda interna y una estrategia de exportaciones dirigida principalmente a mercados emergentes y Europa.
El mercado mexicano se encamina hacia 2027 con una nueva distribución de ventas por la entrada de marcas chinas
De acuerdo con las clasificaciones expuestas por Mobility Global, BYD figura entre los cinco mayores grupos automotrices del mundo. Por su parte, Geely y Chery se encuentran entre los diez principales. En conjunto, las marcas chinas ya superan las ventas globales de las japonesas, aunque Toyota mantiene su posición como fabricante individual de referencia.
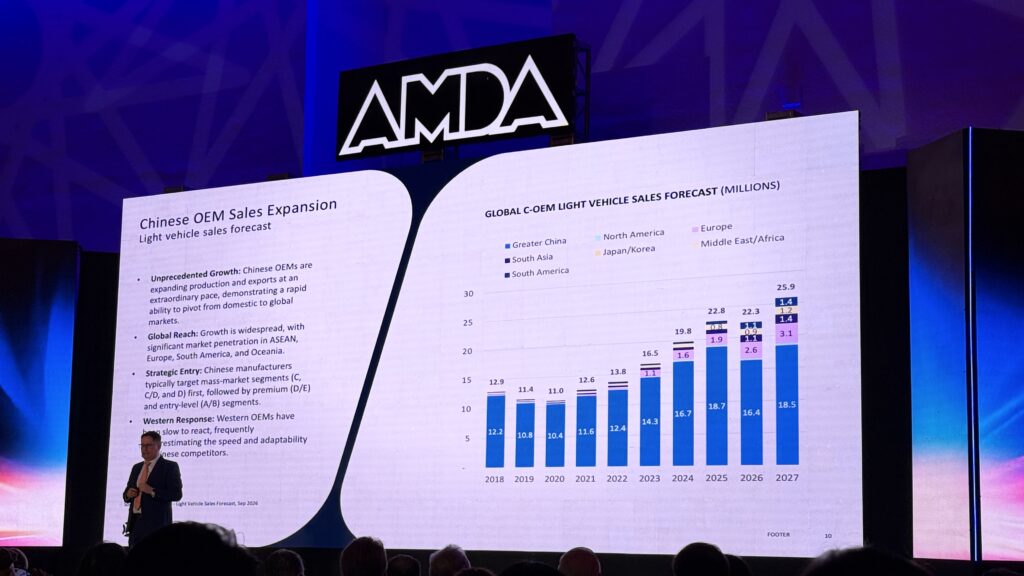
“Todas las marcas chinas ya tienen control sobre toda esta cadena de valor. Y lo que habían hecho los jugadores tradicionales a lo largo de esta época es enfocarse en tercerizar toda la cadena de valor. Eso está cambiando”, explicó Guido Vildozo.
En determinados mercados de América Latina y Europa, la diferencia de precio entre una SUV compacta china y una de fabricantes tradicionales alcanza aproximadamente 4,000 dólares, según las estimaciones presentadas. Al mismo tiempo, armadoras establecidas comienzan a incorporar plataformas chinas, sistemas de electrificación y tecnologías de autonomía extendida para reducir costos y acelerar el desarrollo de productos.
La producción estadounidense presionaría a México y Canadá
Estados Unidos podría fabricar un millón de vehículos adicionales como consecuencia de los aranceles y la reorganización de las cadenas productivas de Norteamérica, proyectó Mobility Global. La relocalización modificaría las decisiones de inversión y asignación de modelos, sin representar necesariamente una pérdida equivalente de producción para México y Canadá.
La consultora prevé que los nuevos programas automotrices en territorio mexicano se mantengan relativamente estables, aunque podrían cambiar los fabricantes responsables de desarrollarlos. Una eventual participación de empresas chinas dependería de condiciones comerciales y geopolíticas todavía sin resolver.
“Donde comience a haber crecimiento del área de manufactura de las empresas chinas, anticipen que obviamente Estados Unidos va a llegar y va a decir: yo también quiero parte de eso. Y entonces, si bien ha de haber algo de crecimiento, el crecimiento va a ser muy limitado”, advirtió Vildozo.
La disputa por contratos de suministro es importante para la industria mexicana de autopartes, ya que tendría que competir con proveedores internacionales. El objetivo seria consolidar proyectos vinculados con nuevas inversiones.
En el mercado estadounidense, Mobility Global anticipa ventas superiores a 16 millones de vehículos durante 2026. Esto debido a la renovación de un parque automotor cuya antigüedad promedio ronda los 13 años. Sin embargo, el volumen comercial no elimina la presión financiera derivada de los aranceles.
Guido Vildozo estimó que los fabricantes absorben aproximadamente dos terceras partes del impacto arancelario. Sus costos registran incrementos cercanos a 6%, mientras los precios al consumidor aumentan entre 2% y 3%. Esta relación limita su capacidad para recuperar los gastos adicionales mediante mayores precios.
La presión también alcanza a la estrategia de producto: algunos fabricantes están concentrando sus esfuerzos en vehículos de mayor precio para sostener sus resultados.Lo anterior, frente a la competencia china amplía las alternativas disponibles en segmentos de menor costo. .
La rentabilidad de las agencias, bajo presión
Los fabricantes buscan desarrollar ingresos adicionales mediante software, conectividad y servicios de suscripción, una modalidad que permite comercializar funciones digitales después de la entrega del vehículo. Para las distribuidoras, su expansión supondría incorporar nuevas actividades de venta y atención al cliente, además de las operaciones tradicionales de financiamiento y posventa.
El modelo comercial también podría modificar la distribución de ingresos entre armadoras y concesionarios.
“Prepárense para que incluso los chinos en algún momento lleguen y les toquen la puerta y les digan: parte del margen que ustedes tienen necesitan enviarlo de vuelta a casa”, expresó el representante de Mobility Global.
Las agencias mexicanas enfrentarían así un mercado potencialmente más grande, pero con una competencia que obligaría a revisar sus estructuras de costos, condiciones comerciales y fuentes de rentabilidad. La recuperación del volumen de ventas podría coincidir con una menor utilidad por vehículo, particularmente entre los distribuidores con mayor dependencia del margen obtenido en la comercialización de unidades nuevas.
Te recomendamos