
Actualmente, la competitividad automotriz de Norteamérica enfrenta una situación que el T-MEC tendrá que resolver: aumentar la producción regional y reducir la dependencia de proveedores externos sin encarecer los vehículos fabricados en México, Estados Unidos y Canadá frente a los importados desde otros mercados.
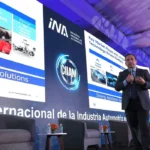
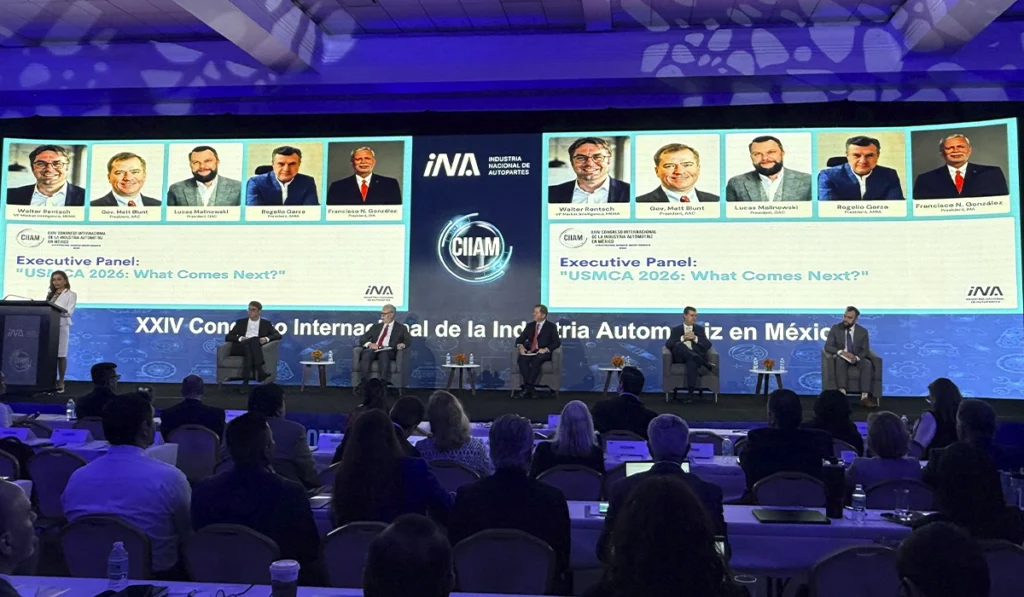
Esa tensión dominó el panel “USMCA 2026: What Comes Next?”, realizado durante el XXIV Congreso Internacional de la Industria Automotriz en México (CIIAM), organizado por la Industria Nacional de Autopartes (INA).
Para la industria, el debate no empieza en cuánto debe aumentar el contenido regional, sino lo que demanda cumplir con las reglas del T-MEC. De igual forma, qué ventaja recibe a cambio una empresa que produce dentro de Norteamérica.
Matt Blunt, presidente del American Automotive Policy Council (AAPC) advirtió que los acuerdos comerciales alcanzados por Estados Unidos con otros países productores han alterado esa ecuación.
Agregó que desde 2025, Washington aplica un arancel de 25% a automóviles importados. Sin embargo, los vehículos que califican bajo el T-MEC permiten descontar el valor del contenido estadounidense y aplicar el gravamen sobre el contenido no estadounidense. Japón, en cambio, obtuvo un tratamiento arancelario combinado de 15% para sus automóviles. En el caso de Corea del Sur también alcanzó una tasa de 15%. Finalmente, la Unión Europea acordó un esquema de 15% bajo las condiciones pactadas con Washington.
Matt Blunt, señaló un vehículo producido dentro de la región y sujeto a las exigencias del acuerdo no debería terminar con un costo arancelario total superior al de un automóvil procedente de Asia.
El impacto trasciende porque el T-MEC ya exige 75% de valor de contenido regional para automóviles y camionetas ligeras. Además demanda requisitos específicos para partes esenciales, acero y aluminio y disposiciones de valor laboral.
Reglas de origen: cuánto puede relocalizar realmente industria automotriz de Norteamérica
Elevar nuevamente las exigencias implica decidir qué componentes pueden trasladarse a Norteamérica, cuánto costará desarrollar esa capacidad y cuánto tiempo necesitan las empresas para modificar cadenas construidas durante años.
Matt Blunt precisó que algunas relocalizaciones relacionadas con electrónica podrían requerir incluso una década. Su argumento fue que aumentar las reglas de origen eleva costos y, por ello, tendría que existir una ventaja arancelaria suficiente para compensar la inversión.
Rogelio Garza, presidente ejecutivo de la Asociación Mexicana de la Industria Automotriz (AMIA), se enfocó en la certidumbre que demanda la industria automotriz de Norteamérica para ser competitiva.
“The first one is clear rules of the game. If you don’t have clear rules of the game, you can’t plan.”
Para una armadora, cambiar el origen de un componente no equivale a sustituir una orden de compra. Puede requerir localizar y desarrollar proveedores, validar piezas, certificar procesos y coordinar el cambio con programas industriales y ciclos de producto de varios años.
Rogelio Garza planteó que los gobiernos deben definir primero qué componentes quieren relocalizar. Durante su intervención mencionó sistemas de cómputo, telecomunicaciones y semiconductores como áreas de interés. Con prioridades definidas y periodos suficientes, sostuvo, las empresas pueden rediseñar sus cadenas de suministro.
Los gobiernos han colocado sobre la mesa durante la revisión: reglas de origen, seguridad económica y reducción de dependencias externas en cadenas estratégicas.
El costo de cumplir también define dónde invertir
Por su parte, Lucas Malinowski, presidente y CEO de Global Automakers of Canada, mencionó el riesgo desde Canadá: aumentar nuevamente el costo de cumplimiento sin asegurar una ventaja arancelaria puede debilitar el incentivo económico del propio T-MEC. Si una empresa realiza inversiones para satisfacer requisitos regionales cada vez más estrictos y posteriormente enfrenta condiciones menos favorables que un competidor que importa desde fuera de Norteamérica, la decisión de colocar nuevo capital en la región se vuelve más difícil.
El ejecutivo también identificó un espacio menos explotado en la integración entre México y Canadá. Su planteamiento fue dejar de observar la industria únicamente a través de las relaciones de ambos países con Estados Unidos y aprovechar las capacidades de los tres como una plataforma continental. Para Canadá, minerales críticos, procesamiento, baterías y electrificación representan áreas donde puede ampliarse la cadena regional.
México: proveedores, energía e infraestructura
Para México, aumentar el contenido regional requiere profundizar la cadena más allá de los grandes proveedores instalados.
Francisco N. González, presidente ejecutivo de INA, comunicó la necesidad de desarrollar empresas Tier 2 y Tier 3. Asimismo , menciona que avanzar hacia actividades de mayor valor en sistemas ADAS, software, automatización e inteligencia artificial. Incorporar nuevos proveedores exige capacitación, certificaciones, personal especializado y procesos capaces de cumplir los estándares de la industria automotriz.
Francisco González identificó dos restricciones que México tendrá que resolver si pretende capturar una mayor proporción de esa producción: energía e infraestructura.
La expansión de manufactura avanzada, automatización, inteligencia artificial y centros de datos elevará las necesidades eléctricas de una industria que simultáneamente busca atraer nuevas inversiones. La disponibilidad energética y la infraestructura dejan así de ser asuntos paralelos al T-MEC. En otras palabras, forman parte de la capacidad real de México para responder a una eventual regionalización de proveedores.
La revisión del acuerdo no se reduce, entonces, a elevar un porcentaje. México, Estados Unidos y Canadá tendrán que determinar qué componentes necesitan producir dentro de la región. Es decir, cuáles pueden fabricar competitivamente, cuánto capital requerirá desarrollar esa capacidad y qué plazo tendrá la industria para reconstruir sus cadenas.
Finalmente, si Norteamérica quiere captar la siguiente ronda de inversiones y sustituir proveeduría externa, producir bajo las reglas del T-MEC tendrá que ofrecer una ventaja económica frente a importar desde fuera de la región.
Te recomendamos