
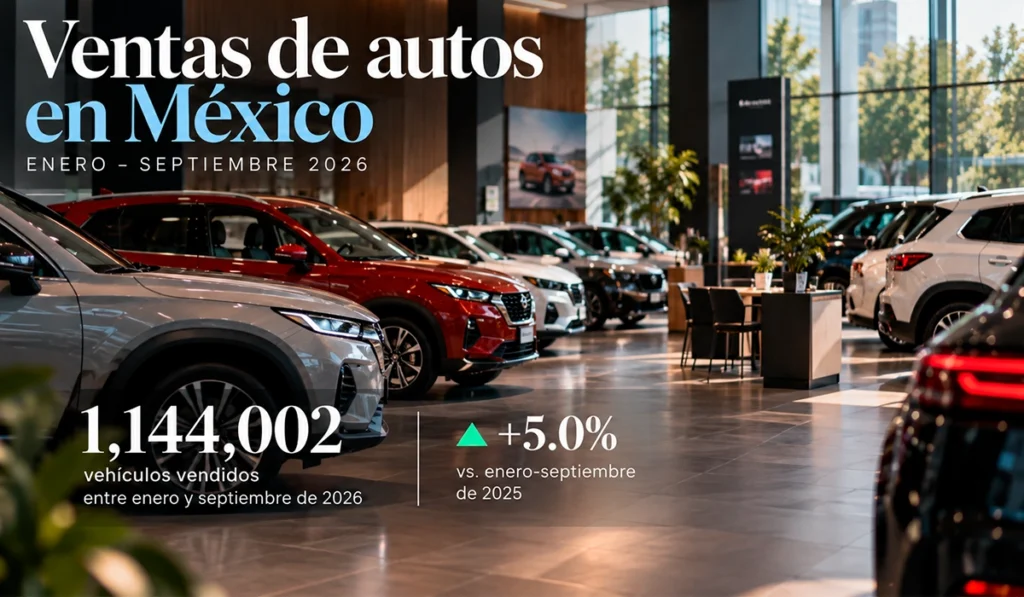
El mercado mexicano de vehículos ligeros entra al último trimestre de 2026 con 1,144,002 unidades vendidas entre enero y septiembre, un crecimiento de 5.0% frente a las 1,089,151 registradas en el mismo periodo de 2025. La diferencia representa 54,851 vehículos adicionales. Septiembre aceleró el ritmo: se comercializaron 129,288 unidades, 8.0% más que un año antes, lo que significó un incremento de 9,522 vehículos, de acuerdo con el Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL).
El reporte de ventas de vehículos ligeros nuevos por marca, difundido por la Asociación Mexicana de la Industria Automotriz (AMIA) y la Asociación Mexicana de Distribuidores de Automotores (AMDA), confirma lo siguiente:
Líderes conservan posiciones, pero no mantienen el ritmo
Con 197,080 unidades y una participación de 17.2%, Nissan concentra el mayor volumen de ventas durante los nueve primeros meses de 2026. Cabe mencionar que su creicmiento acumulado es de 0.3% quedando pro debajo del 5% general. En septiembre la firma comercializó 24,139 vehículos, 15.7% más que un año antes. Con este resultado, la marca cambia la trayectoria que venía registrando hasta agosto: después de acumular una contracción de 1.5% en los primeros ocho meses.
General Motors permanece en segundo lugar con 146,658 unidades, 12.8% de participación y +2.8%. Su desempeño acumulado también está por debajo del mercado, aunque septiembre fue más dinámico: 16,546 vehículos y un crecimiento interanual de 9.0%.
Volkswagen ocupa la tercera posición del Power Rank con 100,329 unidades, 8.8% de participación y un crecimiento acumulado de 2.4%. La marca también avanza a un ritmo inferior al mercado y septiembre profundizó esa diferencia al comercializar 11,288 vehículos, 1.6% menos que un año antes.
Stellantis acelera mientras el mercado se ajusta
Toyota llega al cuarto sitio con 94,278 unidades y 8.2% de participación, 4.3% más que un año antes. KIA conserva la quinta posición con 82,046 vehículos y 7.2%, pero crece apenas 1.1% y septiembre dejó una caída de 5.7%.
Mazda se mantiene sexta con 78,654 unidades, 6.9% del mercado y +4.8%. La marca vendió 8,539 vehículos durante septiembre, 14.9% más que un año antes, frente a las 8,773 unidades de KIA. La diferencia acumulada entre ambas es de 3,392 vehículos.
Stellantis completa este primer bloque con 76,194 unidades, 6.7% de participación y un crecimiento de 22.2%. Es el avance porcentual más elevado entre los siete primeros participantes y deja al grupo a sólo 2,460 unidades de Mazda. Septiembre acentuó esa trayectoria: Stellantis comercializó 9,123 vehículos frente a 6,367 un año antes, un incremento de 43.3%.
4,468 unidades separan cuatro posiciones
La competencia cambia considerablemente después del séptimo puesto. Hyundai acumula 40,380 unidades; MG Motor, 40,275; Ford, 38,796; y Geely, 35,912. Entre el octavo y el undécimo lugar existen apenas 4,468 vehículos de diferencia.
La batalla más estrecha está entre Hyundai y MG. Ambas tienen 3.5% de participación, pero sólo 105 unidades las separan después de nueve meses. Hyundai crece 5.0%, exactamente al ritmo del mercado, mientras MG avanza 12.2%.
La distancia entre ambas incluso cambió de dirección durante el trimestre. MG terminó julio con una ventaja de 779 unidades sobre Hyundai; al cierre de agosto, Hyundai estaba 88 vehículos arriba y en septiembre amplió marginalmente la diferencia a 105. Más que una fotografía aislada, los tres cortes muestran dos operaciones prácticamente empatadas en volumen acumulado.
Ford ocupa el décimo lugar con 38,796 unidades y 3.4% de participación, 0.4% menos que en enero-septiembre de 2025. Aunque perdió dos posiciones interanuales, septiembre rompió con la tendencia acumulada al colocar 4,477 vehículos, 8.5% más.
Geely escala nueve posiciones y se acerca al Top 10
Detrás aparece el movimiento de mayor magnitud del ranking. Geely acumula 35,912 unidades, 3.1% de participación y un crecimiento de 181.3%, después de escalar nueve posiciones hasta el lugar 11. Frente a las 12,768 unidades del periodo comparable, la marca agregó 23,144 vehículos.
La dimensión de ese incremento se entiende al compararlo con el mercado completo: las 23,144 unidades adicionales de Geely equivalen a 42.2% del aumento neto de 54,851 vehículos registrado en México. No significa que la marca origine por sí misma ese porcentaje del crecimiento —el saldo general combina ganancias y pérdidas entre competidores—, pero sí muestra la escala que ha alcanzado su expansión.
Su volumen mensual, además, se ha mantenido estable durante el tercer trimestre: 4,203 unidades en julio, 4,282 en agosto y 4,306 en septiembre. Ford conserva una ventaja acumulada de 2,884 vehículos y esa distancia no se ha reducido recientemente: era de 2,237 al terminar julio y de 2,713 en agosto.
Fuera del Top 10 también aparecen movimientos que ayudan a dimensionar la redistribución del mercado. Renault acumula 27,073 unidades y crece 17.1%, mientras Suzuki presenta una trayectoria opuesta: sus ventas bajaron de 28,680 a 23,341 vehículos, una pérdida de 5,339 unidades y una contracción de 18.6%. La marca retrocedió tres posiciones hasta el lugar 14 y septiembre prolongó el descenso con 2,243 vehículos, 21.2% menos que un año antes.
China alcanza 11.4% del mercado, con resultados desiguales
Las marcas japonesas concentran 39.6% de las ventas consideradas en la distribución por origen, seguidas por las estadounidenses con 21.5%. Las marcas chinas incluidas en la medición alcanzan 11.4%, ligeramente por encima del 11.3% de las alemanas y del 10.7% correspondiente a Corea del Sur.
Es importante mencionar que Chirey dejó de reportar sus ventas totales al RAIAVL desde 2025, mientras otros participantes comenzaron a reportar en distintos momentos. Por ello, el 11.4% pertenece solo a una parte del mercado.
MG Motor crece 12.2%; Geely, 181.3%; y Changan, 23.9%, con 40,275, 35,912 y 16,184 unidades, respectivamente. En sentido contrario, JAC acumula 17,255 vehículos y cae 4.0%, mientras Great Wall Motor registra 10,022 y retrocede 8.7%.
Al mercado se están agregando 54,851 vehículos en nueve meses, pero las marcas están concentrando ese avance en proporciones diferentes.Algunos líderes conservan posición mientras avanzan por debajo del promedio; Stellantis gana volumen a doble dígito; Hyundai y MG están separadas por apenas 105 unidades; y Geely ha convertido su expansión en un salto de nueve lugares.
El último trimestre determinará hasta dónde esas diferencias impactan en la estructura comercial.
Te recomendamos