
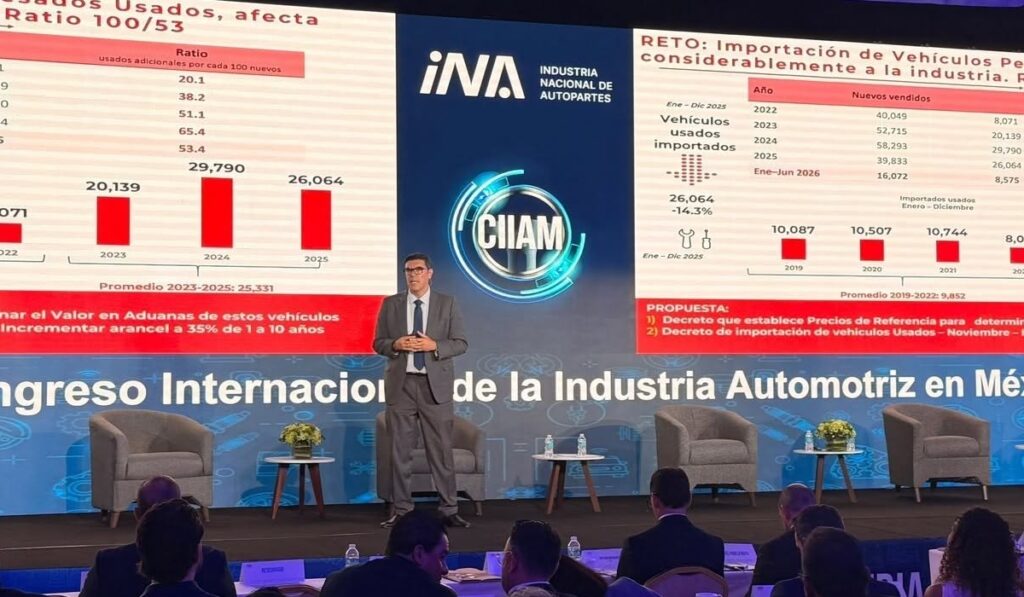
La industria de vehículos pesados representa mucho más que camiones y autobuses, ya que sostiene cadenas logísticas, manufactura, comercio exterior y una amplia red de proveedores. Es por eso que se hizo presente durante el XXIV Congreso Internacional de la Industria Automotriz (CIIAM 2026), con la presencia de Rogelio Arzate, presidente ejecutivo de la Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones (ANPACT).
Quien expuso el tamaño de una industria que acumula alrededor de 6 mil millones de dólares en inversiones manufactureras en México. Generando más de 150 mil empleos directos e indirectos, esto sin contar los aproximadamente 2 millones relacionados con el transporte.
De esta manera, Arzate mencionó que la industria tiene presencia manufacturera en 10 entidades y participa en 152 de las 263 ramas económicas a nivel nacional. Siendo el sector que también mantiene una fuerte integración regional: cerca de 98% de los vehículos pesados producidos para exportación tienen como destino Estados Unidos. Mientras México consolida su posición como plataforma productiva para Norteamérica.
Este dato adquiere mayor relevancia frente al comportamiento de 2025. La producción cerró ese año en 138,954 unidades, una contracción de 34.8% respecto de 2024. Las exportaciones, por su parte, sumaron 113,981 unidades, 28.6% menos que un año antes.
El mercado interno avanza, pero todavía no recupera terreno: Anpact durante CIIAM 2026
Para el décimo mes de 2026, Rogelio Arzate destaca que aunque todavía presenta una velocidad limitada, el incremento en la industria es existente. De acuerdo a las estadísticas, en agosto, las ventas al mayoreo alcanzaron 3,025 vehículos pesados, es decir, 19% más que en el mismo mes de 2025. Entre los meses de enero y agosto, el acumulado logró llegar a 20,591 unidades, un crecimiento de 7%. Sin embargo, el contraste aparece en el canal menudeo: acumuló 22,309 unidades, una caída de 18.24%.
Por esto, dicho desempeño muestra dos velocidades, ya que mientras el mayoreo ya puede registra números positivos, la demanda final todavía no recupera los niveles previos. De la misma manera, la comparación contra 2024 resulta exigente: ese año marcó un récord cercano a 28,300 unidades de ventas al mayoreo, según los datos presentados por Arzate.
La producción también comienza a recuperar dinamismo, esto reportado entre enero y agosto de 2026, cuando se fabricaron 101,940 unidades, 2.6% más que en el mismo periodo de 2025. En agosto, el crecimiento alcanzó 100.2% anual, con 16,389 unidades ensambladas.
Se condiciona la renovación de las flotas de casi 2 décadas
Uno de los mayores problemas estructurales está en el parque vehicular, por lo que Arzate señaló una antigüedad promedio de 19.3 años. Llevarla a 10 años requeriría retirar aproximadamente 350 mil unidades de circulación.
A este desafío se suma la importación de usados desde Estados Unidos, pues durante 2025 ingresaron alrededor de 26 mil vehículos pesados usados, frente a cerca de 29 mil en 2024. Aunque el flujo disminuyó, ANPACT logra calcular que por cada 100 unidades nuevas comercializadas en México entran alrededor de 53 usadas importadas.
Bajo este contexto, la asociación identifica tres efectos:
- Presión sobre el valor de reventa de las unidades nacionales
- Incorporación de vehículos con tecnologías de emisiones anteriores
- Menores niveles de seguridad
Por lo que para enfrentar el problema, ANPACT trabaja con autoridades en precios de referencia y regulación de importaciones. Además, el sector impulsa esquemas de depreciación acelerada, garantías de financiamiento y un programa de chatarrización que permita retirar unidades antiguas.
Exportación, electrificación y descarbonización
En enero-agosto de 2026, México exportó 85,687 vehículos pesados, 3.7% más que en el mismo periodo de 2025. Estados Unidos por su parte, concentra más del 98% de los envíos, aunque Canadá aparece como una oportunidad de diversificación. Colombia también destaca entre los mercados latinoamericanos, junto con Perú, Costa Rica y Panamá.
Al mismo tiempo, la industria amplía su portafolio energético, ya que aunque más de 90% de la producción continúa vinculada al diésel, los fabricantes ya producen vehículos eléctricos en México. Desarrollando alternativas con gas natural, tecnologías híbridas, biocombustibles y celdas de hidrógeno.
La electrificación, sin embargo, enfrenta un cuello de botella: la infraestructura energética. Arzate planteó que electrificar apenas 10% de las unidades que la industria comercializa anualmente demandaría alrededor de 611 GWh. Lo que es equivalente, en su comparación, al consumo anual de unos 222 estadios Azteca.
El reto, por tanto, no consiste únicamente en fabricar vehículos eléctricos, sino en generar las condiciones para cargarlos. La industria pide mayor capacidad de generación, transmisión y distribución eléctrica.
A la par, el sector enfrenta otra condición indispensable para reducir emisiones: disponibilidad de combustible adecuado. ANPACT estima que solo 78% de la disponibilidad de diésel corresponde a bajo azufre, combustible necesario para el funcionamiento correcto de las tecnologías más recientes.
Te invitamos a leer más: