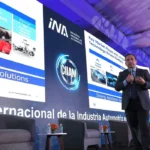

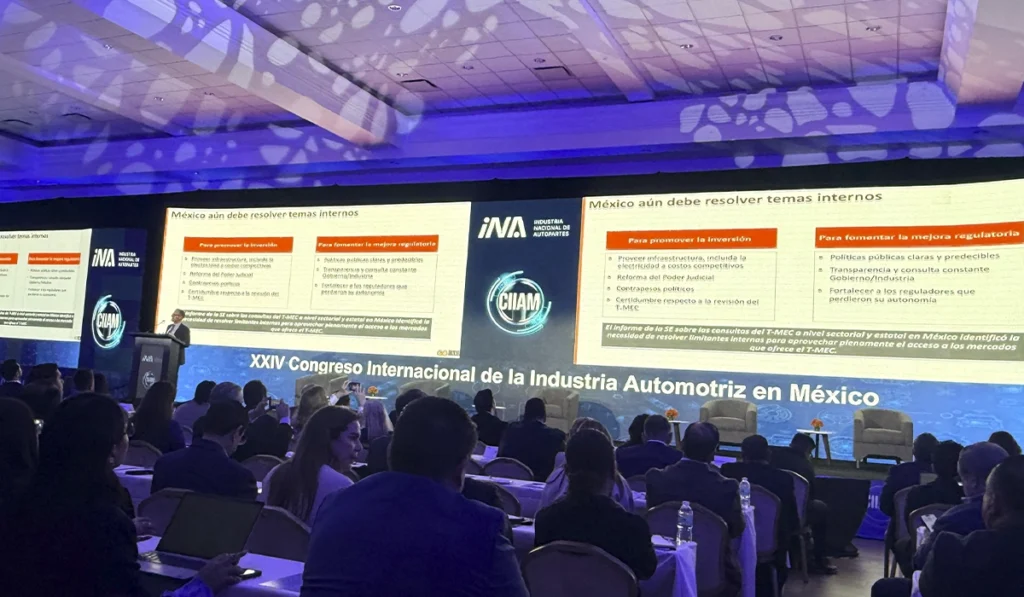
La negociación del T-MEC ocupó el CIIAM 2026 con una pregunta que llega directamente a las decisiones de armadoras y proveedores: cuánto más puede regionalizarse la producción sin elevar costos ni perder competitividad frente a China. Kenneth Smith Ramos, socio de AGON, planteó que México necesita llegar a las conversaciones con Estados Unidos con prioridades definidas, respaldo técnico de la industria y el objetivo de mantener abierta la posibilidad de extender el tratado por otros 16 años.
Estados Unidos decidió el 1 de julio no renovar el acuerdo en sus términos actuales, aunque éste permanece vigente mientras continúan las negociaciones. Washington ha llevado a las rondas bilaterales con México las reglas de origen automotrices, acero y aluminio, seguridad económica y el papel de países externos en las cadenas regionales. USTR también ha planteado reducir la dependencia de importaciones extrarregionales y aumentar la manufactura en América del Norte.
El costo de cambiar las reglas de origen
Kenneth Smith llevó esa presión al terreno industrial durante la discusión del CIIAM 2026 sobre el T-MEC. El resumen de su conferencia consigna un planteamiento estadounidense de 85% de contenido regional y 50% de contenido estadounidense. Lo anterior se plantea frente al requisito actual de hasta 75% de valor de contenido regional para vehículos ligeros que buscan trato preferencial.
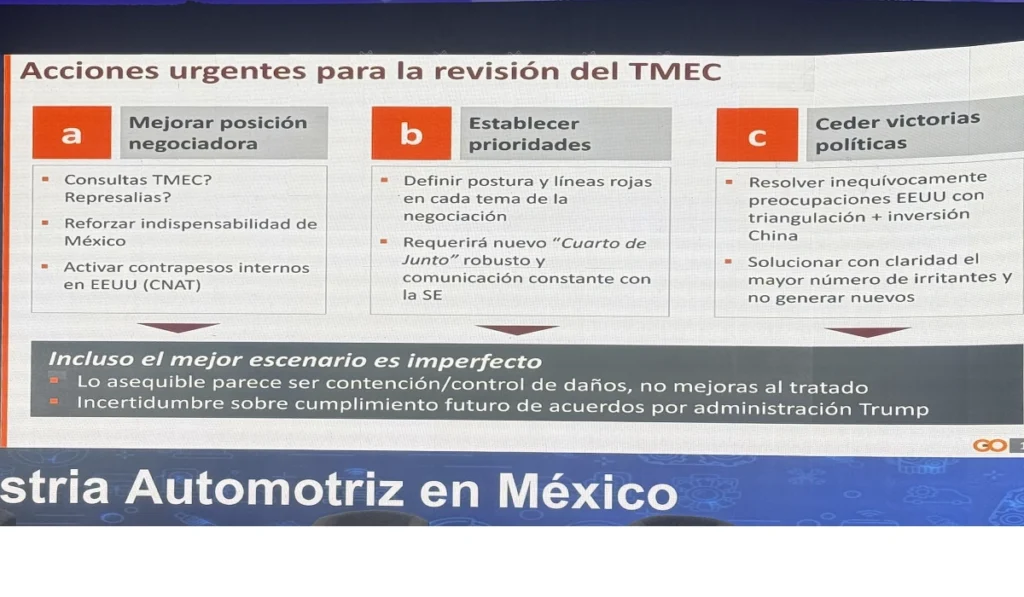
“¿Qué pasa si acepto un 50% de contenido nacional, qué impacto tiene subir de 75% de valor de contenido regional a 82%? ¿Qué pasa si empiezas a modificar las partes esenciales, principales y complementarias? Ahí es donde se necesita esa comunicación constante.”
Los documentos públicos de USTR confirman que las reglas de origen están en negociación, pero no establecen algun porcentaje. Para Kenneth Smith, los escenarios de esa magnitud justifican recuperar un mecanismo similar al “cuarto de junto”. Es necesario que especialistas de cada sector puedan calcular el impacto de los cambios mientras se negocian.
China cambia el cálculo para Norteamérica
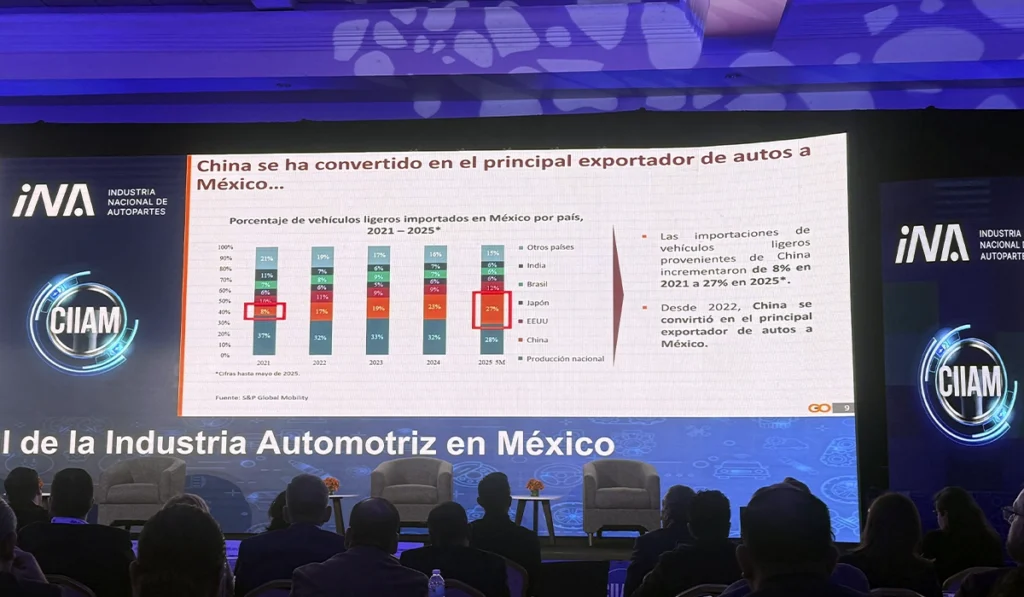
China pasó de representar 8% de los vehículos ligeros importados por México en 2021 a 27% durante los primeros cinco meses de 2025. De acuerdo con los datos de S&P Global Mobility mostrados en la presentación. Kenneth Smith situó además la sobrecapacidad china de producción de vehículos por encima de 50%-55% y vinculó ese excedente con una mayor presión exportadora.
Autopartes, componentes y materias primas provenientes de China también forman parte de la producción instalada en México. Reemplazarlos exige saber qué proveedores norteamericanos pueden ofrecer escala, tecnología y precio comparables. Es importante mencionar que imponer esa sustitución antes de desarrollar la capacidad puede terminar aumentando el costo del vehículo fabricado dentro de la región.
La relación con China se analiza dentro del debate del T-MEC en CIIAM 2026. Si Estados Unidos pide cerrar el acceso al país del Dragon rojo, tenemos que ver qué está haciendo Estados Unidos con esa nacion y no atarnos de manos.”
Estados Unidos tampoco plantea un desacoplamiento absoluto. Su estrategia para la revisión busca limitar insumos no regionales en cadenas consideradas estratégicas, mientras mantiene otros intercambios con China. En las negociaciones con México, USTR ha vinculado expresamente reglas de origen, seguridad económica y reducción de dependencias externas.
México necesita convertir las nuevas reglas en inversión
Electricidad competitiva, infraestructura, certidumbre y mejora regulatoria determinarán cuánto de una eventual relocalización podrá quedarse en México. Si las reglas obligan a sustituir proveedores externos, las nuevas plantas de componentes no llegarán automáticamente al país. Evidentemente, Estados Unidos y Canadá competirán por esa producción.
Kenneth Smith cerró su participación con este el argumento: “México es indispensable para que Estados Unidos pueda competir a largo plazo con China y no lo puede hacer solo, necesita a Canadá, necesita a México, es esencial.”
Finalmente, la discusión del CIIAM 2026 sobre el T-MEC deja una cuenta concreta para la industria: identificar qué componentes pueden regionalizarse, cuánto costará producirlos y dónde existe capacidad para hacerlo. La negociación establecerá las reglas; energía, proveedores, infraestructura y costos decidirán qué parte de esa producción termina en México.
Te recomendamos