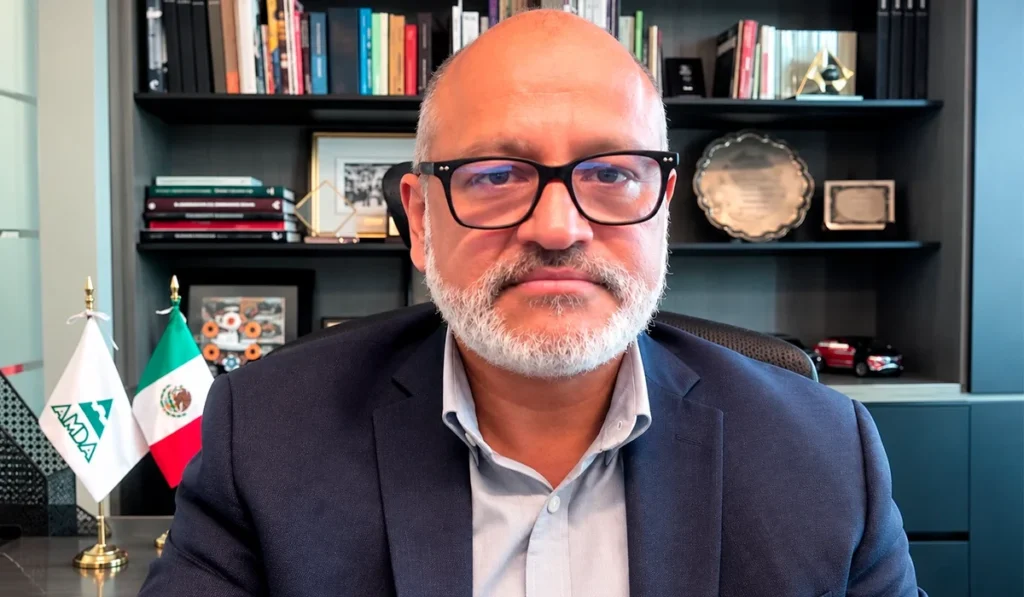
La Asociación Mexicana de Distribuidores de Automotores (AMDA) solicitó a la presidenta Claudia Sheinbaum un decreto fiscal para distribuidores automotrices y otras empresas con bajos márgenes de utilidad, ante las modificaciones tributarias previstas para 2027. La petición ocurre mientras algunos empresarios analizan qué establecimientos podrían cerrar si las nuevas obligaciones comprometen su viabilidad financiera.
Guillermo Rosales Zárate, presidente ejecutivo de AMDA, señaló que el organismo espera una decisión del Ejecutivo federal para atender las condiciones particulares de actividades económicas cuya rentabilidad representa una proporción reducida de sus ingresos.
“Lo que estamos en espera es de la decisión de la presidenta Claudia Sheinbaum. Estamos pidiendo encarecidamente que se pueda emitir un decreto que permita a las empresas de bajo margen, a las actividades económicas de bajo margen, el poder tener una vía de poder seguir operando”, declaró.
De acuerdo con Guillermo Rosales, otras actividades comerciales que operan con altos volúmenes de facturación y márgenes reducidos también podrían enfrentar dificultades para absorber una mayor carga tributaria.
Distribuidores analizan qué agencias podrían cerrar
La preocupación de AMDA se relaciona con la estructura financiera de las concesionarias, cuyos márgenes de utilidad, se sitúan habitualmente entre 1% y 3%. Aunque las empresas pueden registrar ingresos elevados por la comercialización de vehículos, una proporción considerable de esos recursos se destina a cubrir gastos oeprativos. Es decir, inventarios, nómina, instalaciones y gastos operativos.
El presidente de la AMDA explicó que la información recibida de sus asociados indica que algunos empresarios concentran sus análisis en medidas convencionales.
“Lo que estamos en este momento recibiendo de información por parte de nuestros asociados en relación a la reforma, no versa sobre la posibilidad de ejecutar modelos de eficiencia, disminución de gastos, incremento de margen, sino es de tal manera la desproporción en la aplicación del impuesto sobre la renta que la decisión, o digamos, el análisis, no versa sobre dónde vamos a disminuir un gasto, sino está en una ruta mucho más drástica y que tiene que ver cuáles de las tiendas tendremos que cerrar”, afirmó.
La declaración profundiza la advertencia que AMDA había realizado sobre el posible cierre de alrededor de 1,000 empresas distribuidoras y la pérdida de 70,000 empleos. Estas cifras representan una estimación de riesgo, no establecimientos cerrados ni despidos confirmados.
El organismo calcula que la red de distribución automotriz genera aproximadamente 180,000 puestos de trabajo en México. Una eventual reducción de operaciones también tendría consecuencias para los proveedores, las actividades de servicio y la recaudación vinculada con la comercialización de vehículos.
Decreto fiscal para distribuidores automotrices: el impacto del ISR en 2027
Además de la carga tributaria que AMDA atribuye a las modificaciones fiscales, el organismo expresó preocupación por los cambios en el cálculo de los pagos provisionales del impuesto sobre la renta (ISR).
De acuerdo con Guillermo Rosales, las modificaciones podrían obligar a algunas distribuidoras a destinar mayores recursos al cumplimiento de sus obligaciones fiscales durante 2027, antes de determinar el impuesto correspondiente a sus resultados definitivos.
El problema sería especialmente relevante para empresas que necesitan mantener capital de trabajo para financiar inventarios, cubrir compromisos laborales y sostener sus operaciones comerciales. Una reducción del efectivo disponible podría limitar esas actividades incluso si las ventas continúan.
Rosales señaló que las diferencias entre los anticipos realizados y el impuesto definitivo se conocerían hasta la declaración anual de marzo de 2028.
“Si en la declaración definitiva que tendrá que presentarse en marzo del 2028 el pago resultante a pagar en el impuesto sobre la renta es menor que lo que ya se pagó del impuesto provisional, que es muy probable que esto ocurra, pues no hay una devolución inmediata por parte del SAT, sino que se va a la reserva para poderla acreditar en pagos futuros del impuesto sobre la renta”, explicó.
El ejecutivo advirtió que una reducción de establecimientos también afectaría la recaudación asociada con la venta de vehículos. Esto incluye el impuesto al valor agregado (IVA), el impuesto sobre automóviles nuevos (ISAN) y diversas contribuciones vinculadas con el empleo y las actividades comerciales.
La asociación permanece a la espera de una respuesta del Ejecutivo federal sobre el decreto fiscal para distribuidores automotrices.
Te recomendamos