El nuevo orden automotriz obliga a México a competir con innovación
El nuevo escenario automotriz exige a México fortalecer proveedores, innovación, digitalización y contenido regional para enfrentar la presión de China, los cambios comerciales y las nuevas condiciones productivas.
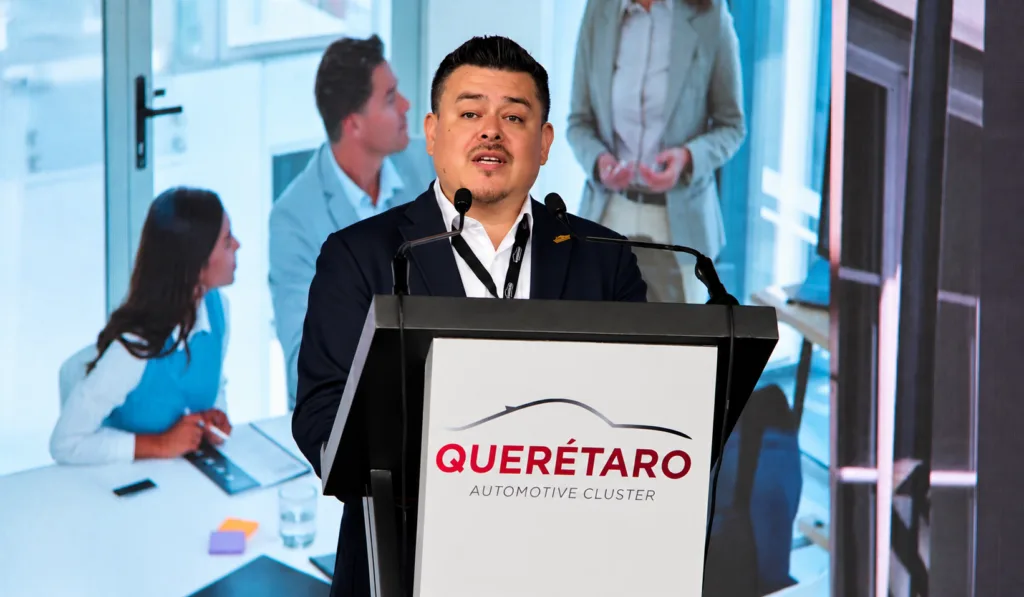
La industria automotriz atraviesa una reconfiguración que obliga a México a fortalecer sus capacidades productivas y tecnológicas. Para Daniel Hernández, director del Clúster Automotriz de Querétaro, los proveedores enfrentan un escenario diferente al de hace dos o tres años, marcado por cambios en el mercado estadounidense, nuevas condiciones geopolíticas y el crecimiento acelerado de China.
Después de un periodo de contracción, el mercado estadounidense muestra señales de recuperación y vuelve a impulsar las cadenas de suministro. Sin embargo, este entorno convive con una transformación estructural: China incrementó de manera significativa su producción y su participación en las exportaciones globales de vehículos.
Hernández destacó que China actualmente produce alrededor de 36% de los vehículos del mundo y supera los 34 millones de unidades anuales. Además, señaló que el país asiático pasó de exportar aproximadamente 700 mil vehículos hace una década a colocar alrededor de siete millones en los mercados internacionales el año pasado.
Este crecimiento añade presión sobre los costos y modifica las opciones disponibles para los consumidores. Por consiguiente, los proveedores mexicanos necesitan revisar sus procesos para mantener competitividad frente a productos que llegan con estructuras de costos diferentes.
En este nuevo escenario, los aranceles representan solo uno de los factores que deben considerar las empresas. Para Hernández, la eficiencia, la escala productiva y la capacidad para reducir costos adquieren una importancia creciente.
Por ello, cumplir con la regla de valor de contenido regional del T-MEC representa una herramienta relevante para las empresas instaladas en Norteamérica. El directivo explicó que quienes cumplen con esta condición se verían beneficiados al mantener las ventajas que ofrece el acuerdo comercial entre México, Estados Unidos y Canadá.
Además, México conserva una posición importante dentro de la cadena regional. Hernández señaló en entrevista con este medio que más de 40% de las importaciones estadounidenses de componentes automotrices provenientes del mundo tienen origen mexicano.
Esta integración permite que fabricantes y proveedores de ambos países mantengan una relación de complementariedad. Pero este escenario también exige una mayor eficiencia. La competitividad ya no depende únicamente de la capacidad manufacturera, pues las empresas necesitan incorporar tecnología y mejorar continuamente sus operaciones.
En este sentido, la automatización, el control de calidad y la optimización de procesos pueden ayudar a reducir las diferencias de costos frente a vehículos y componentes provenientes de otras regiones.
“La vinculación con universidades y ecosistemas de innovación también resulta determinante.”
El contenido regional toma relevancia
Los proveedores Tier 2 y Tier 3 representan una de las áreas con mayor oportunidad de desarrollo. Aunque México cuenta con empresas consolidadas y competitivas, Hernández consideró necesario ampliar esa base y elevar las capacidades de más compañías.
Para lograrlo, el financiamiento adquiere un papel fundamental. Las empresas necesitan recursos para incorporar maquinaria, digitalizar procesos y desarrollar nuevas capacidades. Al mismo tiempo, requieren talento especializado que les permita aprovechar esas herramientas.
La vinculación con universidades y ecosistemas de innovación también resulta determinante. De acuerdo con Hernández, una política de desarrollo de proveedores debe acercar a las empresas pequeñas y medianas con instituciones educativas, centros de investigación y organismos capaces de acelerar su transformación tecnológica.
Así, la oportunidad que ofrece el contenido regional no depende únicamente de fabricar dentro de México. También requiere contar con proveedores capaces de cumplir estándares internacionales y responder a las necesidades de las armadoras y los Tier 1.
México mantiene ventajas estructurales para aprovechar esta reconfiguración. Su red de acuerdos comerciales, conectividad, infraestructura y acceso a mercados internacionales favorecen la llegada de inversiones. Además, las regiones Norte y Bajío concentran cerca de 80% de la producción nacional de autopartes y vehículos, según los datos compartidos por el directivo.
El siguiente paso para las empresas mexicanas consiste en modificar su papel dentro de la cadena automotriz. Hernández planteó que un proveedor ya no puede limitarse a fabricar componentes con calidad y eficiencia.
En cambio, necesita convertirse en un socio tecnológico que participe desde las primeras etapas de desarrollo, lo que implica involucrarse en ingeniería, investigación de materiales, validación, prototipado e innovación.
Tier 2 y Tier 3 enfrentan el siguiente reto
Incluso la cercanía con los ciclos de ingeniería puede abrir nuevas oportunidades para la proveeduría nacional. A medida que las cadenas regionales integren más actividades de desarrollo, las empresas mexicanas podrán participar en la creación de nuevos productos y materiales. Además, esta evolución puede llevarlas hacia el desarrollo de tecnología propia.
Muy importante es el planteamiento del director del Clúster Automotriz de Querétaro: una ruta que comience con la manufactura, continúe con la ingeniería y la innovación, y posteriormente avance hacia el diseño de productos patentables.
El reto consiste en dejar de concebir la capacidad instalada como el punto final. Una máquina eficiente permite producir, pero la innovación puede convertir esa capacidad en una tecnología propia con posibilidades de llegar al mercado.
Finalmente, el gobierno mexicano también tiene un papel dentro de esta transformación. Hernández consideró necesario impulsar políticas nacionales y locales que faciliten el acceso a un financiamiento competitivo, certificaciones, tecnología y capacitación.
Asimismo, planteó fortalecer laboratorios, centros de investigación y mecanismos de vinculación con la iniciativa privada. Sin olvidar que el talento requiere atención desde el sistema educativo y los centros de formación para el trabajo.
En este contexto, el Plan México incorpora algunas de estas ambiciones, aunque el directivo destacó la necesidad de materializarlas mediante políticas concretas y coordinadas con las estrategias regionales.
Para la industria automotriz mexicana, el nuevo orden plantea una ruta clara: mantener su fortaleza manufacturera mientras desarrolla innovación, talento y tecnología propia. De esta manera, los proveedores podrán integrarse con mayor profundidad a las cadenas globales y responder a un mercado cada vez más competitivo.

Revista Factor Automotor – Edición Septiembre 2026
SUMARIO
Bajaj fortalece posventa con refacciones, servicio y una red más cercana al motociclista
Profeco alerta por llamado a revisión para 564 motocicletas Harley-Davidson
KTM México reorganiza su negocio y plantea 18 mil motocicletas para 2027
Italika 300Z acelera la evolución de la motocicleta urbana en México
BMW Motorrad México renueva su portafolio de entrada; representa más de 30% de sus ventas
Royal Enfield proyecta crecer 18% en México para ampliar su red a 28 tiendas en 2026
Triumph amplía su gama 400 con las nuevas
Bajaj adquiere el distintivo Hecho en México
Toyota invierte 18.6 millones de pesos en conservación ambiental y refuerza estrategia ESG en México
GM ajusta producción en Ramos Arizpe tras el fin de la Blazer a gasolina; prepara Aveo y Groove para 2027
Mercedes-Benz GLC eléctrica gana el premio Auto Premium Alemán del Año 2027
KIA invierte 649 millones de dólares en Nuevo León para fabricar el EV3 eléctrico en México
Grupo Vegusa, distribuidor de Nissan, busca vender 600 vehículos al mes
Stellantis revela seis concept cars en París y anticipa el futuro de Alfa Romeo, Citroën, FIAT y Peugeot
Rally de las Haciendas amplió las oportunidades para el automovilismo y el turismo en México
GWM H7 2027 llega a México: su nueva SUV híbrida
JETOUR SOUEAST crece 239.8% en México y apunta a vender hasta 9,000 vehículos en 2026
Geely Monjaro EM-i llegó a México con dos versiones desde 747,900 pesos
Mercado de autos alcanza su octava tasa de crecimiento positiva en 2026
México tiene en Automechanika una plataforma para explotar su potencial manufacturero y ampliar su presencia global: Diego Rammsy
El nuevo orden automotriz obliga a México a competir con innovación
Industria de autopartes alcanza niveles récord
PACCAR México concentra hasta 95% de su proveeduría en Norteamérica; fortalece estrategia de abastecimiento
Marcela Barreiro: cinco años de liderazgo que impulsan la transformación de Daimler Truck México
Seguro vehicular en México:
FOTON México proyecta crecer hasta 25% en 2026 y prepara su expansión comercial para 2027
Samsara eleva su apuesta por la seguridad y el rastreo en el autotransporte y la logística con nueva etiqueta para activos de alto valor
En 2026 Scania México acelera su negocio de servicios y prepara la renovación de flotillas con recompra de tractocamiones
Exclusiva: Utility Trailers alista el lanzamiento de su nuevo Cargobull: Una apuesta por la refrigeración inteligente
Volvo Trucks México apuesta por duplicar sus ventas y diversificar su negocio en 2027
En septiembre crecen ventas de carga al mayoreo, pero caen en el menudeo
Scania abre una nueva ruta hacia la descarbonización: Presenta en Lat Bus Millennium K 280
Flecha Amarilla afronta la caída de pasajeros apostando por la eficiencia de sus nuevos autobuses
Estrella de Oro renueva su flota con tecnología Euro VI: Estrena autobuses Volvo 9800
Transporte público: AMTM pide abandonar el modelo hombre-camión y fijar tarifas “justas”
Colaboración público-privada: la palanca decisiva para acelerar la modernización del transporte en México
Lat Bus 2026 se consolida como la feria más importante en Latinoamérica: Renovación y electromovilidad marcan la agenda de pasaje
V9800: La modernidad llega al transporte de pasajeros
Fabricantes de pesados quieren una movilidad
Proyectos de movilidad en México para detonar el desarrollo nacional
Proyectos de movilidad en México para detonar el desarrollo nacional
Volkswagen apuesta por la posventa ante ciclos de renovación de flotas de hasta diez años
International Financial busca financiar hasta 45% de las ventas de la marca en México
CAE 11.26% LA VENTA DE VEHÍCULOS PESADOS NUEVOS EN MÉXICO
AVANCE DE VEHÍCULOS PESADOS EN MÉXICO
Lincoln Electric tiene en su ADN ser aliado estratégico a largo plazo
FORVIA Clarion Electronics crecerá 25% y prepara la llegada de un robot humanoide a Querétaro
Irma Soto lanza El Poder de Conectar
Ruta Logística MX: estrategia para beneficio del recurso humano
Con modelo para gestionar y prevenir el riesgo, Grupo Innovazione reduce la siniestralidad
Renovación de flota para apoyar la estrategia logística de Baz Entregas
Talento y actualización: hacia una nueva era logística en México