Seguro vehicular en México:
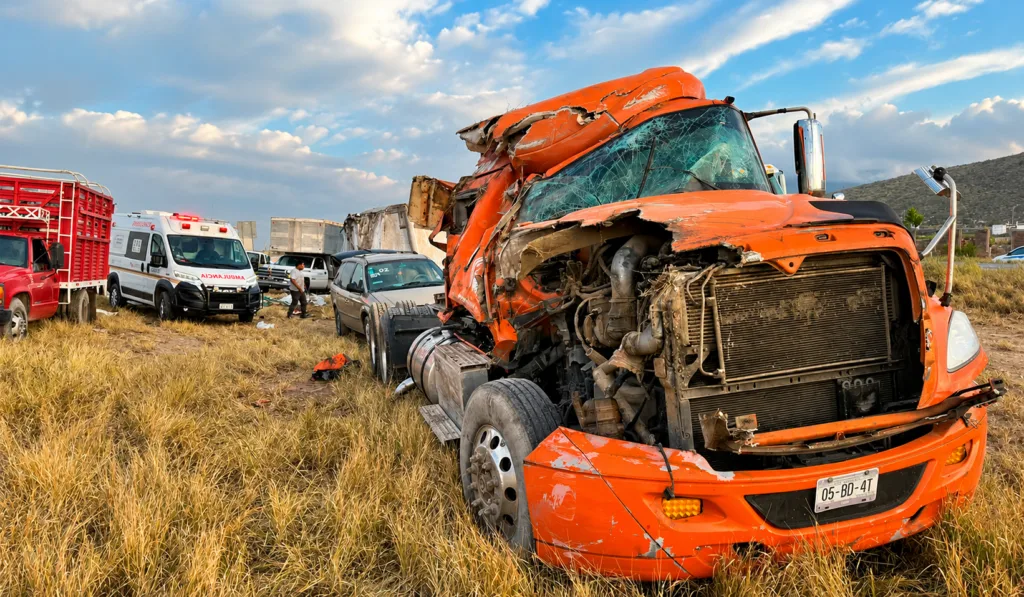
Si bien el panorama del sector asegurador automotriz en el país es positivo hacia el cierre de 2026, con una estimación de crecimiento de 8% en el conjunto de autos privados y camiones pesados, los robos, la inseguridad, la falta de cultura de prevención y la gran cantidad de vehículos que circulan sin un seguro generan un reto gigante en protección.
De acuerdo con Carlos Jiménez, director de Daños y Autos de la Asociación Mexicana de Instituciones de Seguros (AMIS), el parque vehicular asegurado en México registra un aumento sostenido, de entre 7 y 8% anual. Con una perspectiva positiva, pues al cierre del primer semestre del 2026 reporta una ampliación de 104 mil millones de pesos (mdd) a 111 mil mdp.
“En el ramo de automóviles, y lo mismo sucede cuando hablamos del ramo de camiones, también estamos observando un crecimiento de alrededor del 4-5% en el primer semestre; crece de forma menos acelerada el rango de camiones que el de vehículos particulares, pero en su conjunto, nos dan una estimación de crecimiento del 8%”, refirió.
Lo cual “nos permite asumir que vamos a tener un crecimiento cercano al 7.5 u 8% para diciembre” e indica que el mercado sigue ofreciendo soluciones a la medida, tratando de acondicionar los productos a las nuevas tecnologías y al nuevo tipo de vehículos, y lo más importante, a los nuevos riesgos que enfrentan los vehículos automotores”.
No obstante, la inseguridad, la falta de cultura de prevención y la gran cantidad de unidades que circulan sin seguro generan un reto gigante en protección. Según cifras de INEGI, existen 65 millones 600 mil vehículos en circulación, sólo 17 millones 78 mil asegurados, es decir, 26% y uno de cada cuatro; en 2026, la relación era 29% y uno de cada tres.
La diferencia no indica que baja el número de vehículos asegurados, al contrario, pues cada año aumentan los nuevos en movimiento. Un factor importante que incide en esto es la venta en las distribuidoras: cerca de 65% es a través de un crédito e implica un seguro forzoso, asimismo, existe una importación de vehículos significativa, dijo el especialista.
Sin embargo, añadió, falta contabilizar las unidades que dejan de circular, las que son pérdida total, las robadas y no se recuperan, y si se emplacan en dos estados diferentes. Además, las cifras varían en cada entidad del país: Nuevo León (67% con póliza), Puebla (48%) y Querétaro (45% igual que Ciudad de México) superan 45% del parque asegurado.
En otras entidades importantes como Jalisco (30%), Guerrero (6%), Michoacán, Tlaxcala, Chiapas (11% las tres, en promedio) y Oaxaca, 90% de los autos que circulan no cuentan con ningún tipo de protección; en Estado de México (Edomex) solo 15% cuenta con ello. En este punto, es primordial separar el nivel de aseguramiento de las tendencias delictivas.
La asociación reporta una baja de 17% en el robo de automóviles con seguro en los últimos 12 meses, pasando de 59 mil a 48 mil. Una tendencia que no se veía en los últimos 15 años. La evolución en 24 meses refleja que en 2024 aún se reportaban incrementos en robos, decreciendo al 2% para 2025, consolidándose en 17%, actualmente.
Con reducciones clave en los estados donde más parque vehicular hay, por ejemplo, Sinaloa (-30%), Puebla (-27%) y Nuevo León (-18%). El Edomex, que registra altos índices de robos debido al masivo volumen de unidades, la baja es de 22%. "Por fortuna, los aseguramientos siguen subiendo y los robos van a la baja”, señaló el entrevistado.
“nos permite asumir que vamos a tener un crecimiento cercano al 7.5 u 8% para diciembre”
más unidades en circulación, reto gigante en protección
Dentro del robo de vehículos pesados, las cifras presentan una baja de 16%, pasando de 9 mil unidades a 7 mil 800. Desglosando, en semirremolques, AMIS registra -20%, pasando de 3 mil 700 a 2 mil 900, 800 menos. Tractocamiones, -12%, de 4 mil 100 a 3 mil 600, 500 menos. Jiménez precisa que el sector asegurador reporta los robos del semi y del tracto de forma separada. En camiones, -35%, de mil 300 a 903 unidades.
Jiménez destacó, con datos del Secretariado Ejecutivo del Sistema Nacional de Seguridad Pública (SESNSP), que las cifras mencionadas corresponden al 45% de los delitos, mientras que 55% concierne a personas, empresarios o familias que tienen que asumir las pérdidas, con un crédito que genera un pasivo, o comprometer su patrimonio para venderlo.
Además, para las empresas de traslado de mercancías, el robo frena su continuidad operativa y rompe las cadenas productivas, afectando la distribución de medicinas, electrodomésticos o alimentos. Así, el robo de un vehículo tiene un impacto económico importante, sobre todo, en los Hombres-Camión y las Pequeñas y medianas empresas (Pymes), porque una unidad puede costar hasta 4 mdp.
“Y también tiene una correlación con delitos muy graves, porque al final del día, los vehículos robados son utilizados para cometer extorsiones, homicidios y otros. Lo relevante es que no se pierda la fuerza de la prevención y persecución de un delito de mil mdp anuales; las unidades robadas valen de 15 a 16 mil mdp anuales de traslado al sector asegurador”, subrayó el especialista.
Cabe mencionar que entre las Pymes y los Hombres-Camión, las primeras están más interesadas en tener un seguro vehicular porque existe una mayor cultura de la gestión del riesgo. En tanto, en el Hombre-Camión la penetración es diferente, porque pueden pensar que es un gasto o que no forma parte de su modelo de negocio, pero conforme va creciendo su patrimonio, se van dando cuenta que es una inversión que protege al camión y al negocio.
En este sentido, el sector asegurador sigue haciendo promoción de la cultura del riesgo, por ejemplo, “talleres con CANACAR y CANAPAT, donde los agentes de seguros explican a que están expuestos los operadores. En un robo, una colisión o inundaciones, daños a posibles víctimas de un accidente de tránsito; y que un lesionado puede necesitar recursos tres o cuatro veces más grandes de lo que vale un camión”, expuso Jiménez.
En cuanto al impacto de la inseguridad y la siniestralidad en la evolución de riesgos por parte de las aseguradoras, el director de Daños y Autos de AMIS recalcó que, por un lado, los esfuerzos con las autoridades del país siguen; con la Guardia Nacional para promover estrategias como Balam u Operativo Escalón que buscan paliar el robo al autotransporte de carga.
Un punto adicional de importancia es que el sector asegurador promueve mecanismos para reducir el delito. Por ejemplo, trabajan con autoridades para que existan jornadas con el acompañamiento de las autoridades a ciertos trayectos; empresas que generan la reducción en algunas primas cuando forman parte de ciertos programas gubernamentales o cuando tienen capacitación, seminarios y talleres.
Estado de salud del seguro vehicular en pesados
“Cuando hay menos siniestrabilidad, cuando hay menos delitos, gana la población, ganamos todos. Porque el riesgo lo tenemos todos”
Por otro lado, “también trabajamos con distintos organismos para hacer cultura de la reducción del riesgo en siniestros viales. Hoy los tractocamiones, los semirremolques cuentan con dispositivos de refrigeración, dispositivos de prevención de accidentes, de rastreo satelital. Eso significa que los patrimonios, al paso del tiempo, son mucho más caros, y que la exposición al riesgo es mayor y también se encarece”.
Es importante que se trabaje en medidas de reducción para que exista un equilibrio entre la inversión, controlar el peligro y transferir las consecuencias de un riesgo. Porque el 50% de la siniestralidad la explican los daños propios, entre 20-25% los daños a terceros, el robo con 20-23%, y el porcentaje restante tiene que ver con coberturas como gastos médicos o algún tipo de asistencia”, explicó.
Sobre los retos regulatorios y políticas públicas necesarios para incrementar la penetración del seguro vehicular en México, el sector sigue trabajando en crear políticas públicas que impliquen la cultura, tanto del seguro voluntario como del obligatorio para proteger a las víctimas. Recordando que cerca de 40 personas fallecen diariamente, después de un siniestro vial, y más de 400 mil adquieren alguna condición diferente, indicó el entrevistado.
Solo el sector asegurador atiende un millón y medio de siniestros donde el asegurado genera un impacto a un tercero, y las víctimas que no tienen una protección (70%) terminan en los sistemas de salud pública, presurizando el tiempo de atención en los hospitales y clínicas, así como en las fiscalías -un seguro agiliza los trámites-, por consiguiente, presuriza el gasto público.
“Cuando hay menos siniestrabilidad, cuando hay menos delitos, gana la población, ganamos todos. Porque el riesgo lo tenemos todos”. Desde esta perspectiva, Jiménez hizo hincapié en que “debemos seguir impulsando que México cuente con una política pública de protección a víctimas de accidentes viales a través del seguro de autos. Somos uno de los pocos países del G20 que no cuenta con una política nacional.
“Estamos muy contentos que tras 8 o 10 años de legislación, nació la Ley general de Movilidad y Seguridad Vial. No obstante, no cuenta con un artículo que precise que todos los vehículos deben contar con un seguro de responsabilidad civil y daños a terceros. Hoy en México, más de 18 entidades federativas ya cuentan con esto en sus reglamentos, pero será mejor que forme parte de la ley general y seamos un país con una base mínima”.
Agregó que “la diferencia de ser atendido a través de un seguro no puede depender de la zona geográfica donde alguien sufrió un siniestro, o si ocurrió en una carretera o avenida. Seguimos trabajando en conjunto con legisladores para que esto suceda. Y entonces, contribuir a este nuevo derecho humano que tenemos todos los mexicanos: el derecho a la movilidad segura”, finalizó el experto.
Revista Factor Automotor – Edición Septiembre 2026
SUMARIO
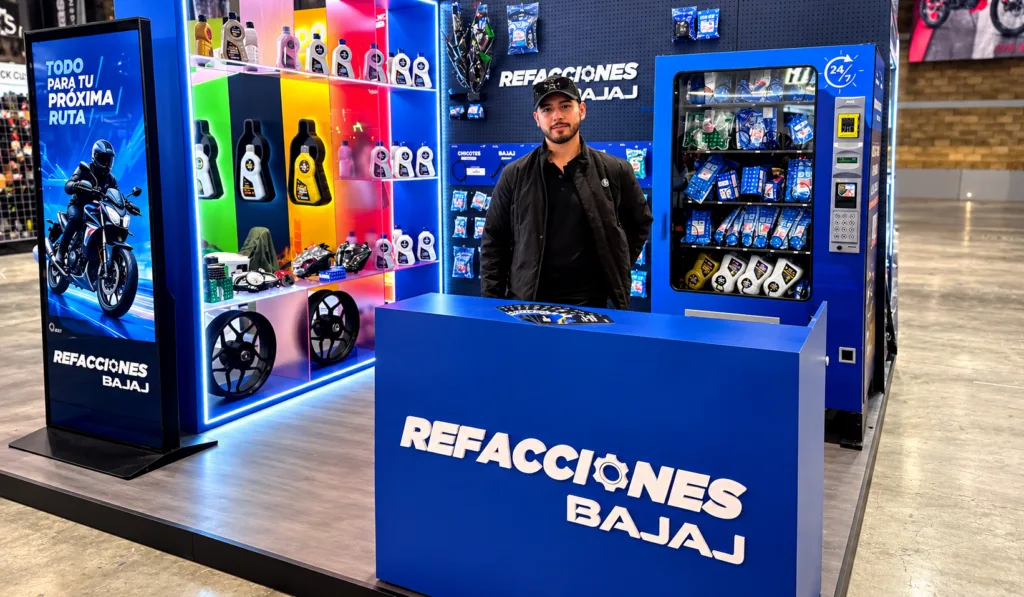
Bajaj fortalece posventa con refacciones, servicio y una red más cercana al motociclista
Profeco alerta por llamado a revisión para 564 motocicletas Harley-Davidson
KTM México reorganiza su negocio y plantea 18 mil motocicletas para 2027
Italika 300Z acelera la evolución de la motocicleta urbana en México
BMW Motorrad México renueva su portafolio de entrada; representa más de 30% de sus ventas
Royal Enfield proyecta crecer 18% en México para ampliar su red a 28 tiendas en 2026
Triumph amplía su gama 400 con las nuevas
Bajaj adquiere el distintivo Hecho en México
Toyota invierte 18.6 millones de pesos en conservación ambiental y refuerza estrategia ESG en México
Toyota invierte 18.6 millones de pesos en conservación ambiental y refuerza estrategia ESG en México
GM ajusta producción en Ramos Arizpe tras el fin de la Blazer a gasolina; prepara Aveo y Groove para 2027
Mercedes-Benz GLC eléctrica gana el premio Auto Premium Alemán del Año 2027
KIA invierte 649 millones de dólares en Nuevo León para fabricar el EV3 eléctrico en México
Grupo Vegusa, distribuidor de Nissan, busca vender 600 vehículos al mes
Stellantis revela seis concept cars en París y anticipa el futuro de Alfa Romeo, Citroën, FIAT y Peugeot
Rally de las Haciendas amplió las oportunidades para el automovilismo y el turismo en México
GWM H7 2027 llega a México: su nueva SUV híbrida
JETOUR SOUEAST crece 239.8% en México y apunta a vender hasta 9,000 vehículos en 2026
Geely Monjaro EM-i llegó a México con dos versiones desde 747,900 pesos
Mercado de autos alcanza su octava tasa de crecimiento positiva en 2026
México tiene en Automechanika una plataforma para explotar su potencial manufacturero y ampliar su presencia global: Diego Rammsy
El nuevo orden automotriz obliga a México a competir con innovación
Industria de autopartes alcanza niveles récord
PACCAR México concentra hasta 95% de su proveeduría en Norteamérica; fortalece estrategia de abastecimiento
Marcela Barreiro: cinco años de liderazgo que impulsan la transformación de Daimler Truck México
Seguro vehicular en México:
FOTON México proyecta crecer hasta 25% en 2026 y prepara su expansión comercial para 2027
Samsara eleva su apuesta por la seguridad y el rastreo en el autotransporte y la logística con nueva etiqueta para activos de alto valor
En 2026 Scania México acelera su negocio de servicios y prepara la renovación de flotillas con recompra de tractocamiones
Exclusiva: Utility Trailers alista el lanzamiento de su nuevo Cargobull: Una apuesta por la refrigeración inteligente
Volvo Trucks México apuesta por duplicar sus ventas y diversificar su negocio en 2027
En septiembre crecen ventas de carga al mayoreo, pero caen en el menudeo
Scania abre una nueva ruta hacia la descarbonización: Presenta en Lat Bus Millennium K 280
Flecha Amarilla afronta la caída de pasajeros apostando por la eficiencia de sus nuevos autobuses
Estrella de Oro renueva su flota con tecnología Euro VI: Estrena autobuses Volvo 9800
Transporte público: AMTM pide abandonar el modelo hombre-camión y fijar tarifas “justas”
Colaboración público-privada: la palanca decisiva para acelerar la modernización del transporte en México
Lat Bus 2026 se consolida como la feria más importante en Latinoamérica: Renovación y electromovilidad marcan la agenda de pasaje
V9800: La modernidad llega al transporte de pasajeros
Fabricantes de pesados quieren una movilidad
Proyectos de movilidad en México para detonar el desarrollo nacional
Proyectos de movilidad en México para detonar el desarrollo nacional
Volkswagen apuesta por la posventa ante ciclos de renovación de flotas de hasta diez años
International Financial busca financiar hasta 45% de las ventas de la marca en México
CAE 11.26% LA VENTA DE VEHÍCULOS PESADOS NUEVOS EN MÉXICO
AVANCE DE VEHÍCULOS PESADOS EN MÉXICO
Lincoln Electric tiene en su ADN ser aliado estratégico a largo plazo
FORVIA Clarion Electronics crecerá 25% y prepara la llegada de un robot humanoide a Querétaro
Irma Soto lanza El Poder de Conectar
Ruta Logística MX: estrategia para beneficio del recurso humano
Con modelo para gestionar y prevenir el riesgo, Grupo Innovazione reduce la siniestralidad
Renovación de flota para apoyar la estrategia logística de Baz Entregas
Talento y actualización: hacia una nueva era logística en México