JETOUR SOUEAST crece 239.8% en México y apunta a vender hasta 9,000 vehículos en 2026
Tras sustituir el modelo de importador por una subsidiaria, la compañía busca consolidar una red de 50 distribuidores y fortalecer su presencia en segmentos de mayor valor. Su estrategia prioriza la competitividad comercial frente a las presiones arancelarias, mientras enfrenta el desafío de convertir el crecimiento en un negocio sostenible.
JETOUR SOUEAST México acumuló 4,727 vehículos vendidos entre enero y septiembre de 2026, un crecimiento de 239.8% frente a las 1,391 unidades del mismo periodo de 2025. El desempeño supera ampliamente el avance de 5.0% del mercado nacional, que alcanzó 1,144,002 vehículos ligeros, de acuerdo con cifras del INEGI difundidas por AMDA y AMIA. Tras transformar su estructura comercial, la compañía busca cerrar el año con entre 8,000 y 9,000 unidades, respaldada por una estrategia enfocada en vehículos de mayor valor, expansión territorial y rentabilidad de sus distribuidores.
La evolución del negocio ocurre después de que, en marzo de 2025, la empresa sustituyera el esquema de importación y comercialización operado por LDR Solutions por una subsidiaria vinculada directamente con el fabricante. El cambio permitió modificar las condiciones de adquisición de vehículos, ampliar la capacidad de planeación comercial y fortalecer el respaldo financiero de la operación mexicana.
Saúl Espinosa, vicepresidente de JETOUR SOUEAST México, explicó que la decisión respondió a las condiciones de competencia de una industria donde los fabricantes tradicionales cuentan con décadas de presencia, infraestructura productiva y redes comerciales consolidadas.
“En un mercado como México, competir con el modelo de negocio de un importador te deja una desventaja clara. Si quieres competir en el mercado mexicano tienes que llegar con un modelo de subsidiaria sí o sí”.
La nueva estructura permite integrar las decisiones comerciales de México a la estrategia internacional del fabricante, con mayor flexibilidad para negociar costos, administrar inventarios y adaptar el portafolio. Sin embargo, también exige construir una operación capaz de sostener su crecimiento frente a mayores costos de importación y una competencia cada vez más intensa.
Durante septiembre, JETOUR SOUEAST comercializó 611 vehículos, frente a 331 unidades del mismo mes de 2025, un incremento de 84.6%. Respecto a agosto, cuando registró 530 unidades, el volumen aumentó 15.3%. Pese a esta aceleración, su participación acumulada en el mercado nacional se mantiene alrededor de 0.41%, lo que evidencia el potencial de expansión, pero también la distancia respecto a los fabricantes de mayor escala.
La compañía ha decidido no trasladar hasta ahora las presiones arancelarias al precio de sus vehículos. Esta política responde a la necesidad de fortalecer su posición comercial durante una etapa en la que ganar presencia resulta prioritario frente a maximizar la rentabilidad inmediata.
“No hemos nosotros impactado el precio, dado que estamos en una etapa de crecimiento. Queremos llegar al máximo que podamos en poder ser más eficientes en términos de competitividad antes que rentabilidad”, señaló Espinosa.
La continuidad de esta estrategia dependerá de la evolución de los costos. Si persisten las presiones arancelarias, la empresa contempla revisar la composición de su portafolio, negociar las condiciones de adquisición con China o realizar ajustes comerciales.
“En un mercado como México, competir con el modelo de negocio de un importador te deja una desventaja clara. Si quieres competir en el mercado mexicano tienes que llegar con un modelo de subsidiaria sí o sí”
Crecimiento comercial y competitividad antes que rentabilidad
El objetivo anual también representa una exigencia considerable. Con 4,727 unidades acumuladas hasta septiembre, alcanzar entre 8,000 y 9,000 ventas requeriría comercializar 3,273 a 4,273 vehículos adicionales durante el último trimestre, equivalentes a un promedio mensual de 1,091 a 1,424 unidades. El extremo superior de la meta supone más que duplicar el volumen registrado en septiembre.
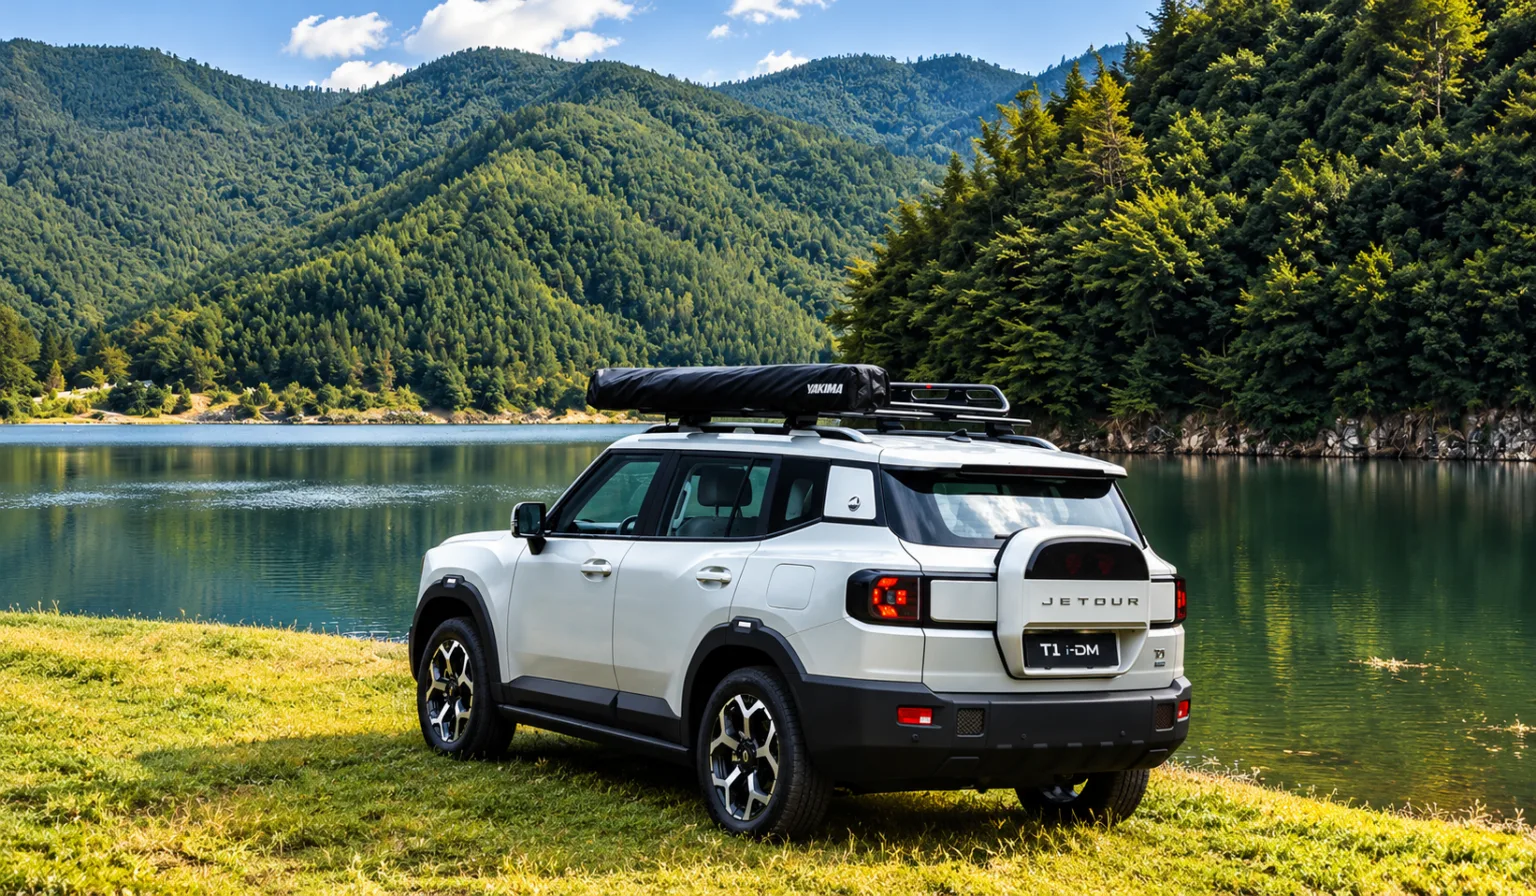
La estrategia de JETOUR SOUEAST no depende exclusivamente del volumen. Actualmente, JETOUR concentra aproximadamente 80% de las ventas conjuntas y SOUEAST el 20% restante, mediante propuestas dirigidas a perfiles de consumidores distintos.
JETOUR se orienta hacia SUV de mayor especialización, capacidades todoterreno y equipamiento tecnológico, mientras SOUEAST busca competir en categorías de uso urbano. Esta diferenciación permite ampliar la cobertura de mercado sin concentrar ambas marcas en una misma propuesta comercial.
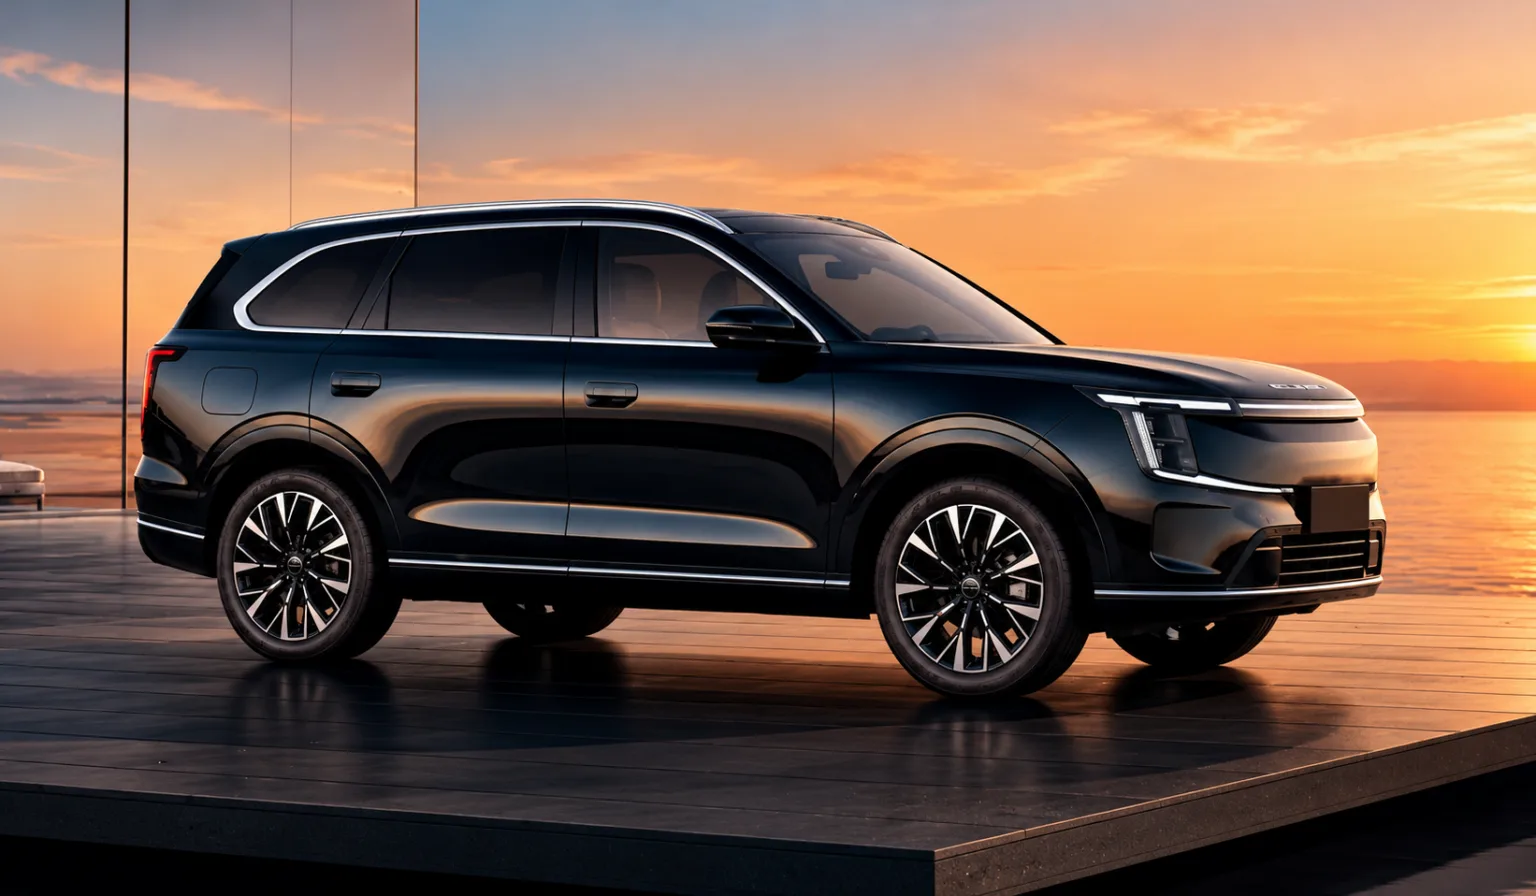
El posicionamiento también se refleja en el valor de las operaciones: alrededor de 80% de los vehículos vendidos supera los 700,000 pesos. De acuerdo con Saúl Espinosa, esta composición favorece oportunidades de negocio de mayor valor para los concesionarios y explica parcialmente el comportamiento del financiamiento, utilizado en aproximadamente 50% de las ventas.
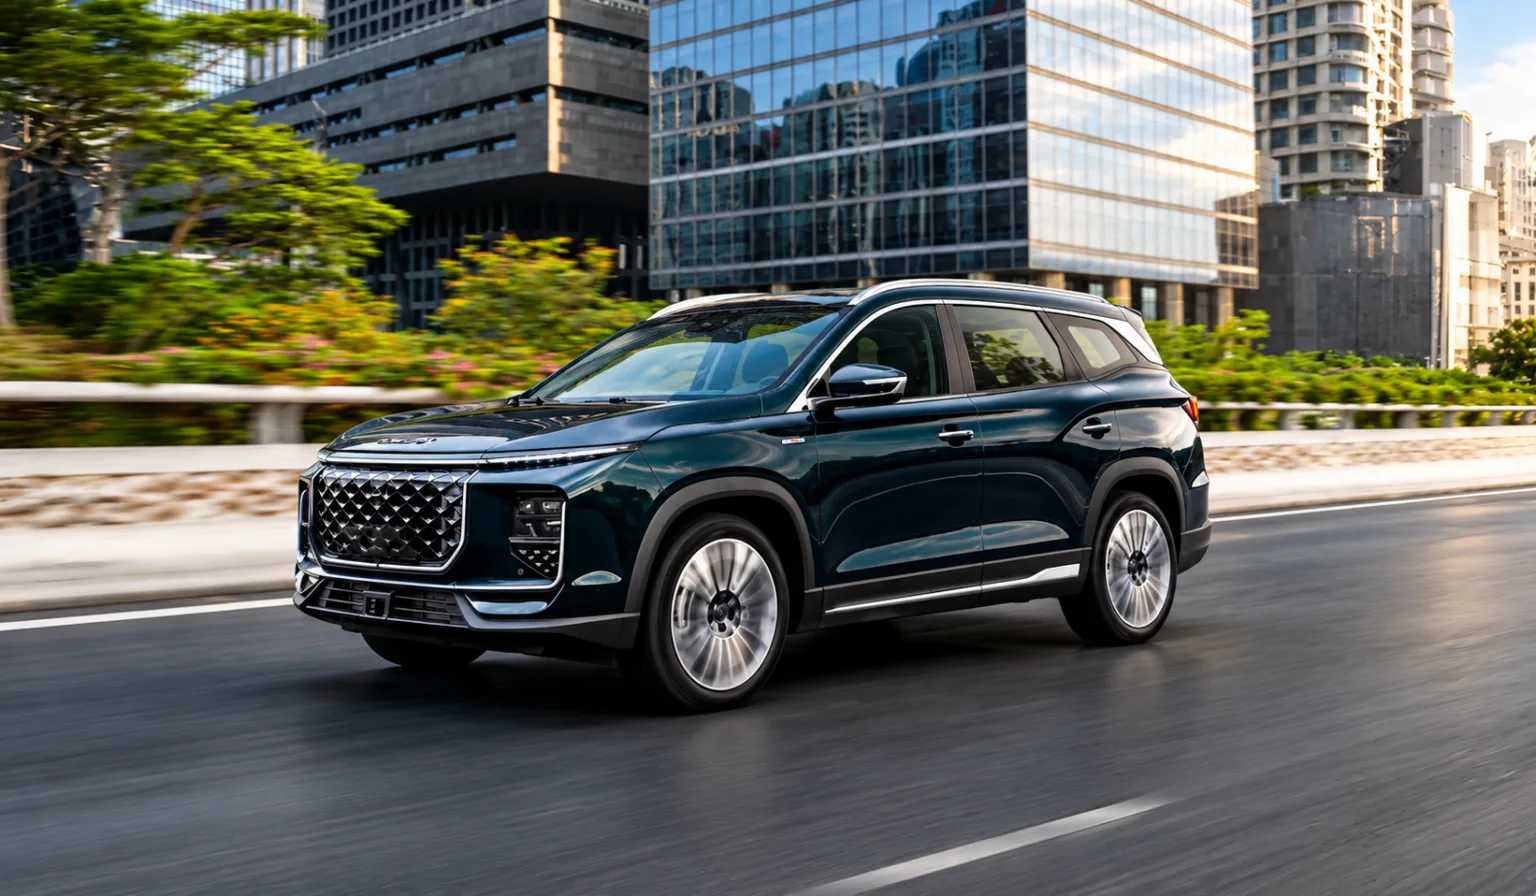
La compañía identifica en la electrificación otra oportunidad para diferenciar su oferta. Según el directivo, cerca de 80% de los productos en desarrollo incorpora tecnología híbrida enchufable, mientras JETOUR T2 se ha convertido en una referencia comercial para la marca. Espinosa situó al modelo en la séptima posición del segmento SUV-D, al considerar sus versiones de gasolina e híbridas, conforme a la clasificación utilizada por la empresa.
En paralelo, JETOUR SOUEAST proyecta cerrar 2026 con aproximadamente 50 distribuidores, cada uno con sala de exhibición y taller de servicio. El plan busca cubrir las principales plazas automotrices del país sin fragmentar excesivamente los territorios comerciales, una decisión orientada a preservar la productividad de los establecimientos.
“Si un distribuidor gana dinero, cuida a tu marca y cuida a tus clientes; si no gana dinero, bajas escalones en su prioridad”, sostuvo Saúl Espinosa.
La compañía considera que una red con territorios más amplios y productos de mayor valor puede ofrecer mejores condiciones para recuperar las inversiones. No obstante, todavía no ha divulgado indicadores de rentabilidad por concesionario ni volúmenes mínimos de operación que permitan cuantificar los resultados de este modelo.
Vehículos de mayor valor y una red comercial rentable
“No hemos nosotros impactado el precio, dado que estamos en una etapa de crecimiento. Queremos llegar al máximo que podamos en poder ser más eficientes en términos de competitividad antes que rentabilidad”
La expansión comercial también requiere una estructura de servicio capaz de atender un parque vehicular creciente. JETOUR SOUEAST opera su distribución nacional de refacciones mediante Estafeta, responsable del almacén ubicado en Cuautitlán Izcalli, Estado de México, y del suministro a los concesionarios.
Los pedidos de vehículos y componentes se realizan mensualmente a China y llegan al país a través del puerto de Lázaro Cárdenas, Michoacán. Una vez concluida la importación, el operador logístico administra la distribución de refacciones.
Saúl Espinosa señala, que las piezas disponibles pueden entregarse al día siguiente en determinadas zonas del Valle de México y en tres o cuatro días en plazas más alejadas, como Tijuana, Cancún y Mérida. La planeación mensual incorpora aproximadamente 98% de los requerimientos ordinarios de refacciones, porcentaje que corresponde a la programación de compras y no a una tasa de disponibilidad inmediata.
Para 2027, la compañía contempla ampliar su oferta con nuevas versiones y modelos de JETOUR, además de evaluar incorporaciones para ambas marcas a partir del tercer trimestre. La estrategia mantiene como prioridad fortalecer el portafolio y la productividad de la red antes de asumir compromisos de inversión industrial.
En materia de manufactura,el ejecutivo explicó que el volumen actual todavía no justificaría establecer una planta en México y que cualquier proyecto dependería de las condiciones económicas, la certidumbre regulatoria y las decisiones de la casa matriz.
“Actualmente con toda la incertidumbre mundial, me atrevería a decir, en términos geopolíticos y económicos, difícilmente pudiéramos nosotros poner una fecha, poner algún destino o hablar de un monto de inversión”.
Con un crecimiento acumulado de 239.8%, pero una participación nacional cercana a 0.41%, JETOUR SOUEAST enfrenta una etapa decisiva. La expansión de su red, el posicionamiento en segmentos de mayor valor y la capacidad para administrar los costos de importación determinarán si el cambio de modelo comercial puede traducirse en una operación sostenible más allá del crecimiento inicial.

Revista Factor Automotor – Edición Septiembre 2026
SUMARIO
Bajaj fortalece posventa con refacciones, servicio y una red más cercana al motociclista
Profeco alerta por llamado a revisión para 564 motocicletas Harley-Davidson
KTM México reorganiza su negocio y plantea 18 mil motocicletas para 2027
Italika 300Z acelera la evolución de la motocicleta urbana en México
BMW Motorrad México renueva su portafolio de entrada; representa más de 30% de sus ventas
Royal Enfield proyecta crecer 18% en México para ampliar su red a 28 tiendas en 2026
Triumph amplía su gama 400 con las nuevas
Bajaj adquiere el distintivo Hecho en México
Toyota invierte 18.6 millones de pesos en conservación ambiental y refuerza estrategia ESG en México
GM ajusta producción en Ramos Arizpe tras el fin de la Blazer a gasolina; prepara Aveo y Groove para 2027
Mercedes-Benz GLC eléctrica gana el premio Auto Premium Alemán del Año 2027
KIA invierte 649 millones de dólares en Nuevo León para fabricar el EV3 eléctrico en México
Grupo Vegusa, distribuidor de Nissan, busca vender 600 vehículos al mes
Stellantis revela seis concept cars en París y anticipa el futuro de Alfa Romeo, Citroën, FIAT y Peugeot
Rally de las Haciendas amplió las oportunidades para el automovilismo y el turismo en México
GWM H7 2027 llega a México: su nueva SUV híbrida
JETOUR SOUEAST crece 239.8% en México y apunta a vender hasta 9,000 vehículos en 2026
Geely Monjaro EM-i llegó a México con dos versiones desde 747,900 pesos
Mercado de autos alcanza su octava tasa de crecimiento positiva en 2026
México tiene en Automechanika una plataforma para explotar su potencial manufacturero y ampliar su presencia global: Diego Rammsy
El nuevo orden automotriz obliga a México a competir con innovación
Industria de autopartes alcanza niveles récord
PACCAR México concentra hasta 95% de su proveeduría en Norteamérica; fortalece estrategia de abastecimiento
Marcela Barreiro: cinco años de liderazgo que impulsan la transformación de Daimler Truck México
Seguro vehicular en México:
FOTON México proyecta crecer hasta 25% en 2026 y prepara su expansión comercial para 2027
Samsara eleva su apuesta por la seguridad y el rastreo en el autotransporte y la logística con nueva etiqueta para activos de alto valor
En 2026 Scania México acelera su negocio de servicios y prepara la renovación de flotillas con recompra de tractocamiones
Exclusiva: Utility Trailers alista el lanzamiento de su nuevo Cargobull: Una apuesta por la refrigeración inteligente
Volvo Trucks México apuesta por duplicar sus ventas y diversificar su negocio en 2027
En septiembre crecen ventas de carga al mayoreo, pero caen en el menudeo
Scania abre una nueva ruta hacia la descarbonización: Presenta en Lat Bus Millennium K 280
Flecha Amarilla afronta la caída de pasajeros apostando por la eficiencia de sus nuevos autobuses
Estrella de Oro renueva su flota con tecnología Euro VI: Estrena autobuses Volvo 9800
Transporte público: AMTM pide abandonar el modelo hombre-camión y fijar tarifas “justas”
Colaboración público-privada: la palanca decisiva para acelerar la modernización del transporte en México
Lat Bus 2026 se consolida como la feria más importante en Latinoamérica: Renovación y electromovilidad marcan la agenda de pasaje
V9800: La modernidad llega al transporte de pasajeros
Fabricantes de pesados quieren una movilidad
Proyectos de movilidad en México para detonar el desarrollo nacional
Proyectos de movilidad en México para detonar el desarrollo nacional
Volkswagen apuesta por la posventa ante ciclos de renovación de flotas de hasta diez años
International Financial busca financiar hasta 45% de las ventas de la marca en México
CAE 11.26% LA VENTA DE VEHÍCULOS PESADOS NUEVOS EN MÉXICO
AVANCE DE VEHÍCULOS PESADOS EN MÉXICO
Lincoln Electric tiene en su ADN ser aliado estratégico a largo plazo
FORVIA Clarion Electronics crecerá 25% y prepara la llegada de un robot humanoide a Querétaro
Irma Soto lanza El Poder de Conectar
Ruta Logística MX: estrategia para beneficio del recurso humano
Con modelo para gestionar y prevenir el riesgo, Grupo Innovazione reduce la siniestralidad
Renovación de flota para apoyar la estrategia logística de Baz Entregas
Talento y actualización: hacia una nueva era logística en México